Vai kredīts pret auto ķīlu palīdz segt biznesa izmaksas

Biznesa finanses

Autopārvadājumos, kurjerpakalpojumos un individuālajā uzņēmējdarbībā neplānoti izdevumi var ātri ietekmēt naudas plūsmu. Remonts, riepu maiņa, degvielas iegāde vai steidzams rēķins par detaļām nereti jāapmaksā pirms saņemta samaksa no klienta.

Kredīts pret auto ķīlu var būt viens no risinājumiem īslaicīgam finansējuma trūkumam, ja automobilis ir būtisks darba instruments. Taču šāds aizņēmums ir pamatots tikai tad, ja uzņēmējs spēj skaidri aprēķināt atmaksas iespējas un riskus.

Kad finansējums ir pamatots

Auto ķīlas kredīts var noderēt situācijā, kad izdevums tieši palīdz saglabāt vai atjaunot ienākumu gūšanas spēju. Piemēram, ja kravas mikroautobusam nepieciešams steidzams remonts, dīkstāve var izmaksāt vairāk nekā finansējuma izmantošana.

Praktiski pamatoti scenāriji ir:

  • negaidīts remonts, bez kura auto nevar turpināt darbu;
  • riepu, bremžu vai citu drošībai nozīmīgu detaļu nomaiņa;
  • apgrozāmo līdzekļu trūkums līdz klienta rēķina apmaksai;
  • darba aprīkojuma iegāde, kas vajadzīga konkrēta pasūtījuma izpildei;
  • īslaicīgs degvielas vai apdrošināšanas izmaksu pieaugums.

Transporta un pakalpojumu izmaksu svārstības var apgrūtināt ikdienas plānošanu. Arī patēriņa cenu pārmaiņas Latvijā rāda, ka transporta un mājokļa izmaksas var radīt būtisku spiedienu uz mājsaimniecību un mazo uzņēmumu budžetu.
Kredits paradniekiem

Auto paliek darba rīks

Būtiska priekšrocība ir iespēja turpināt izmantot transportlīdzekli, ja to paredz konkrētā finansētāja nosacījumi. Tas ir īpaši svarīgi kurjeriem, taksometru vadītājiem, amatniekiem un pārvadātājiem, kuru ienākumi ir tieši saistīti ar auto pieejamību.

Tomēr pirms līguma noslēgšanas jānoskaidro:

  • vai auto drīkst izmantot ikdienas darbā;
  • kādas ir prasības transportlīdzekļa tehniskajam stāvoklim;
  • kā tiek noteikta auto vērtība un iespējamā aizdevuma summa;
  • kādas būs kopējās kredīta izmaksas;
  • kas notiek kavētu maksājumu gadījumā.

Ja personai jau ir kavētas saistības, īpaši rūpīgi jāizvērtē, vai jauns maksājums situāciju nepasliktinās. Šādā gadījumā noderīgi saprast, kādos apstākļos ir iespējams kredīts parādniekiem.

Aprēķiniet naudas plūsmu

Pirms aizņemšanās nepietiek ar pārliecību, ka nākamajā mēnesī būs vairāk pasūtījumu. Lēmums jābalsta skaitļos. Uzņēmējam jāapkopo regulārie ienākumi, fiksētās izmaksas un plānotie maksājumi visam aizdevuma termiņam.

Novērtējiet ikmēneša slodzi

Aprēķinā jāiekļauj ne tikai kredīta maksājums, bet arī:

  • degviela;
  • remonts un apkope;
  • apdrošināšana;
  • nodokļi;
  • sakaru un platformu izmaksas;
  • esošās kredītsaistības;
  • rezerve mazāk noslogotiem mēnešiem.

Ja pēc visu šo izmaksu segšanas paliek stabila rezerve, aizņēmums var būt pārvaldāms. Ja maksājumu var segt tikai pie optimistiska ienākumu scenārija, risks ir pārāk augsts.

Lai saprastu, cik lielu daļu no ienākumiem jau patērē transportlīdzeklis, vērts izvērtēt auto izmaksu daļu budžetā. Tas palīdz nošķirt īslaicīgu naudas plūsmas problēmu no situācijas, kurā auto uzturēšana kopumā kļuvusi nesamērīgi dārga.

Salīdziniet ar dīkstāves cenu

Aizņēmuma izmaksas jāsalīdzina ar iespējamo zaudējumu apmēru, ja auto netiek remontēts vai pasūtījums tiek atteikts. Piemēram, steidzams remonts var būt finansiāli pamatots, ja tas ļauj atgriezties darbā un saglabāt klientu.

Taču aizdevums nav labs risinājums, ja tas paredzēts ilgstošu zaudējumu segšanai. Ja uzņēmējdarbība vairākus mēnešus pēc kārtas nenosedz auto izmaksas, nepieciešams pārskatīt cenu noteikšanu, maršrutus, klientu portfeli vai pakalpojuma modeli.
Auto kilas

Galvenie riski pirms līguma

Kredīts pret auto ķīlu saistās ar nodrošinājumu, tādēļ maksājumu kavējumi var apdraudēt transportlīdzekli. Autobraucējam, kurš ar auto pelna, tā zaudēšana nozīmē ne tikai mantas, bet arī ienākumu avota risku.

Īpašu uzmanību pievērsiet šādiem jautājumiem:

  • Vai atmaksas grafiks atbilst sezonālajām ienākumu svārstībām?
  • Vai kopējā atmaksājamā summa ir saprotama pirms līguma parakstīšanas?
  • Vai ir paredzētas papildu maksas par kavējumu vai līguma izmaiņām?
  • Vai pastāv uzkrājums neparedzētiem izdevumiem?
  • Vai auto vērtība ir samērīga ar aizņemamo summu?

Nevajadzētu ieķīlāt vienīgo darba transportlīdzekli tāda pirkuma dēļ, kas nerada ieņēmumus vai būtiski nesamazina izmaksas. Finansējumam jārisina konkrēta problēma, nevis jāatliek sarežģītāks finanšu lēmums.

Lēmums jābalsta aprēķinos

Kredīts pret auto ķīlu var palīdzēt segt steidzamas biznesa izmaksas, ja transportlīdzeklis nepieciešams ienākumu gūšanai un aizņēmums ļauj novērst īslaicīgu naudas plūsmas pārrāvumu. Tas var būt praktisks risinājums remontam, darba aprīkojumam vai izdevumiem līdz klientu rēķinu apmaksai.

Drošākais lēmums ir aizņemties tikai tik, cik nepieciešams, rūpīgi izvērtēt kopējās izmaksas un sagatavot atmaksas plānu arī mazāk veiksmīgam darba mēnesim. Ja maksājums apdraud ikdienas budžetu vai auto turpmāku izmantošanu darbā, vispirms jāmeklē citi veidi, kā samazināt izmaksas vai uzlabot naudas plūsmu.
Kad uzņēmumam ir īstais brīdis pārskatīt auto finansējumu

Auto finanses

Uzņēmuma autoparks nav tikai transporta izmaksu pozīcija. Tas ietekmē piegāžu regularitāti, darbinieku mobilitāti, klientu apkalpošanu un spēju laikus ieviest jaunas tehnoloģijas. Tāpēc auto finansējums jāpārskata ne tikai līguma beigās, bet arī tad, kad mainās uzņēmuma vajadzības vai tirgus apstākļi.

Kredītu apvienošana var būt stratēģiski pamatota, ja vairāki auto aizdevumi, līzingi vai citi ar transportu saistīti maksājumi kļūst grūti pārvaldāmi. Mērķis nav vienkārši iegūt jaunu līgumu, bet panākt skaidrāku maksājumu struktūru un izvērtēt kopējās finansējuma izmaksas.

Pazīmes, ka finansējums vairs nekalpo

Pārskatīšana ir aktuāla, ja uzņēmumam vienlaikus ir vairāki transportlīdzekļu finansēšanas līgumi ar atšķirīgiem termiņiem, procentu likmēm un maksājumu datumiem. Šādā situācijā grūtāk prognozēt ikmēneša naudas plūsmu un salīdzināt auto parka faktiskās izmaksas.

Vērts rīkoties arī tad, ja:

  • mēneša maksājumi kļuvuši nesamērīgi pret auto sniegto vērtību;
  • uzņēmums regulāri atjauno transportlīdzekļus, bet esošie līgumi ierobežo šo elastību;
  • finanšu uzskaitei nepieciešams pārvaldīt pārāk daudz rēķinu un termiņu;
  • mainīgas likmes dēļ pieaug kopējās izmaksas;
  • ir bijuši maksājumu kavējumi vai pasliktinājusies kredītvēsture;
  • uzņēmums vēlas aizstāt vecākus auto ar ekonomiskākiem vai tehnoloģiski modernākiem transportlīdzekļiem.

Īpaši rūpīgi jāvērtē līgumu nosacījumi, jo ikmēneša maksājums ne vienmēr atklāj pilnu izmaksu ainu. Pirms lēmuma pieņemšanas noderīgi pārbaudīt arī slēptās izmaksas auto līzinga līgumos, piemēram, līguma administrēšanu, pirmstermiņa izbeigšanas kārtību un papildu pakalpojumus.

Finansejuma plans

Ko sniedz kredītu apvienošana

Kredītu apvienošana nozīmē vairāku esošu saistību aizstāšanu ar vienu finansēšanas risinājumu. Uzņēmuma auto parkam tas var nozīmēt vienu maksājuma datumu, vienotu termiņu un pārskatāmāku finanšu plānošanu.

Tomēr zemāks ikmēneša maksājums pats par sevi nav pietiekams ieguvums. Ja jaunais termiņš ir būtiski garāks, kopējā samaksātā summa var pieaugt. Tādēļ jāvērtē ne vien maksājums mēnesī, bet arī procentu izmaksas, komisijas, nodrošinājuma prasības un iespēja elastīgi mainīt auto parka sastāvu.

Ja iepriekš bijuši maksājumu sarežģījumi, kredītu apvienošana ar sabojātu kredītvēsturi prasa īpaši rūpīgu situācijas izvērtējumu. Svarīgi saprast, kā radušies kavējumi, vai tie ir novērsti un vai uzņēmuma pašreizējā naudas plūsma ļauj droši pildīt jaunās saistības.

Novērtējiet uzņēmuma kredītspēju

Pirms refinansēšanas uzņēmumam jāsagatavo skaidrs priekšstats par savu finanšu situāciju. Tas palīdz gan sarunās ar finansētāju, gan izvērtējot, vai jaunais risinājums patiešām ir izdevīgāks.

Apkopojiet visas saistības

Izveidojiet sarakstu ar visiem auto finansēšanas līgumiem. Pie katra norādiet atlikušo pamatsummu, procentu likmi, ikmēneša maksājumu, līguma beigu datumu un pirmstermiņa dzēšanas nosacījumus.

Atsevišķi jāuzskaita arī ar transportlīdzekļiem saistītās regulārās izmaksas, piemēram, apdrošināšana, remonti, riepas, degviela vai uzlāde. Tas ļauj noteikt, kuri auto rada lielāko slodzi budžetam.

Pārbaudiet naudas plūsmu

Finansētājs vērtēs, vai uzņēmums spēj regulāri veikt maksājumus. Tādēļ svarīga ir ne tikai apgrozījuma dinamika, bet arī stabila naudas plūsma, saistību apjoms un līdzšinējā maksājumu disciplīna.

Praktisks solis ir izveidot prognozi vismaz tuvākajiem 12 mēnešiem. Tajā jāiekļauj plānotie ieņēmumi, sezonālās svārstības, nodokļi, darba samaksa, esošās kredītsaistības un iespējamās investīcijas auto parkā.

Salīdziniet pilnas izmaksas

Piedāvājumus salīdziniet pēc kopējām izmaksām visā līguma termiņā, nevis tikai pēc procentu likmes. Pārbaudiet:

  • finansējuma termiņu;
  • ikmēneša maksājuma apjomu;
  • kopējo atmaksājamo summu;
  • komisijas un līguma noformēšanas izmaksas;
  • pirmstermiņa atmaksas nosacījumus;
  • mainīgas vai fiksētas procentu likmes risku.

Mainīgas likmes finansējums uzņēmuma budžetu var ietekmēt īpaši jūtami. ECB likmju lēmumi ir būtiski uzņēmumiem, kuru aizdevumiem piemērota EURIBOR piesaiste, jo procentu likmju izmaiņas var palielināt ikmēneša maksājumus.

Kreditvestures parbaude

Auto parka atjaunošanas plāns

Finansējuma pārskatīšana ir loģiska arī tad, ja uzņēmums plāno pāriet uz jaunākiem, drošākiem vai efektīvākiem transportlīdzekļiem. Tas var būt aktuāli piegāžu uzņēmumiem, servisa komandām un pārvadātājiem, kuriem auto dīkstāve tieši ietekmē ieņēmumus.

Jauno tehnoloģiju ieviešana prasa skatīties plašāk par iegādes cenu. Jāņem vērā ekspluatācijas izmaksas, servisa pieejamība, nobraukuma prasības, uzlādes vai degvielas infrastruktūra un auto piemērotība konkrētam darbam. Finansējuma struktūrai jāatbalsta šis plāns, nevis jākavē nepieciešamā autoparka nomaiņa.

Lēmumu balstiet aprēķinos

Īstais laiks pārskatīt auto finansējumu ir tad, kad esošās saistības vairs neatbilst uzņēmuma naudas plūsmai, autoparka attīstības plānam vai administrēšanas iespējām. Kredītu apvienošana var vienkāršot pārvaldību un radīt skaidrāku maksājumu struktūru, taču tā ir izdevīga tikai pēc pilna izmaksu un risku izvērtējuma.

Sakārtots saistību pārskats, reālistiska naudas plūsmas prognoze un rūpīgi salīdzināti nosacījumi ļauj izvēlēties finansējumu, kas palīdz uzņēmuma transportam strādāt efektīvāk arī nākamajos gados.

Kā kredītu apvienošana var samazināt uzņēmuma auto parka izmaksas

Kreditu apvienosana

Uzņēmuma autoparka izmaksas neveido tikai degviela, remonti un apdrošināšana. Būtiska pozīcija ir arī transportlīdzekļu finansējums, līzinga maksājumi, auto kredīti, tehnikas iegādei ņemtie aizdevumi un dažādos datumos veicami maksājumi. Ja katram transportlīdzeklim ir atsevišķs līgums, finanšu plūsma kļūst sarežģītāka un grūtāk prognozējama.

Kredītu apvienošana var palīdzēt sakārtot šīs saistības vienā pārskatāmā maksājumā. Taču tā nav automātiska izmaksu samazināšanas metode. Reāls ieguvums rodas tikai tad, ja jaunā līguma kopējās izmaksas, termiņš un nosacījumi ir uzņēmumam izdevīgāki par esošajiem.

Sadrumstaloti autoparka maksājumi ir problēma

Autoparks bieži tiek veidots pakāpeniski. Viens auto iegādāts līzingā, cits ar kredītu, vēl kādam transportlīdzeklim finansēts remonts, piekabe vai papildu aprīkojums. Rezultātā uzņēmumam var būt vairāki maksājumu datumi, dažādas procentu likmes un atšķirīgi līgumu termiņi.

Šāda situācija rada trīs praktiskus riskus:

  • grūtāk plānot ikmēneša naudas plūsmu;
  • pieaug iespēja nokavēt maksājumu;
  • nav skaidrs, cik autoparks patiesībā izmaksā mēnesī un visā līgumu periodā.

Īpaši jutīgs ir kravu pārvadājumu un servisa uzņēmumu budžets, jo transporta izmaksas mainās līdz ar degvielas cenām, remontdarbu apjomu un noslodzi. Arī inflācijas riski var ietekmēt degvielas un enerģijas izmaksas, tāpēc fiksēta un saprotama kredītmaksājumu plūsma palīdz precīzāk veidot rezervi neparedzētiem izdevumiem.

Uznemuma autoparks

Apvienojiet saistības pēc analīzes

Kredītu apvienošana nozīmē vairāku esošu saistību aizstāšanu ar vienu jaunu finansēšanas līgumu. Uzņēmumam tā var būt refinansēšana pie cita kreditora vai esošo saistību pārskatīšana pie pašreizējā finansētāja.

Mērķis nav vienkārši samazināt ikmēneša maksājumu. Galvenais uzdevums ir salīdzināt kopējās izmaksas un pārliecināties, ka jaunais risinājums neatliek problēmu uz vēlāku laiku, pagarinot termiņu un palielinot pārmaksu. Šajā izvērtējumā svarīgi nošķirt auto kredīta un auto līzinga finansēšanas principus, jo nodrošinājuma prasības, īpašumtiesības un līguma elastība var būtiski ietekmēt refinansēšanas iespējas.

Ja uzņēmuma maksājumu disciplīnu agrāk ietekmējuši kavējumi, pirms pieteikuma iesniegšanas ir vērts izprast, kā darbojas kredītu apvienošana ar sabojātu kredītvēsturi. Kredītvēsture var ietekmēt pieejamos nosacījumus, procentu likmi un prasību pēc papildu nodrošinājuma.

Apkopojiet katra līguma datus

Pirms refinansēšanas sagatavojiet vienotu tabulu par visām autoparka saistībām. Tajā jāiekļauj:

  • atlikusī pamatsumma;
  • procentu likme;
  • ikmēneša maksājums;
  • līguma beigu datums;
  • pirmstermiņa dzēšanas maksa;
  • līguma administrēšanas un citas papildu izmaksas;
  • transportlīdzekļa tirgus vērtība un tehniskais stāvoklis.

Bez šiem datiem nav iespējams korekti novērtēt piedāvājumu. Zemāks ikmēneša maksājums pats par sevi nepierāda, ka finansējums ir lētāks.

Salīdziniet kopējās izmaksas

Jaunā finansējuma piedāvājums jāvērtē pēc kopējās summas, ko uzņēmums samaksās līdz līguma beigām. Salīdzinājumā jāņem vērā ne tikai procentu likme, bet arī:

  • līguma noformēšanas maksa;
  • ķīlas vai nodrošinājuma prasības;
  • apdrošināšanas nosacījumi;
  • pirmstermiņa atmaksas iespējas;
  • pagarinātā atmaksas termiņa ietekme.

Piemēram, ikmēneša maksājums var samazināties, ja termiņu pagarina par vairākiem gadiem. Tas uzlabo naudas plūsmu šobrīd, tomēr procentos samaksātā summa var pieaugt. Šāds risinājums ir pamatots tikai tad, ja uzņēmumam ir skaidrs iemesls atbrīvot apgrozāmos līdzekļus, piemēram, sezonālu pasūtījumu izpildei, remontiem vai autoparka atjaunošanai.

Precīzāka naudas plūsma ir ieguvums

Veiksmīga kredītu apvienošana var samazināt administratīvo slogu. Grāmatvedībai jāseko mazāk rēķiniem, vadībai ir vieglāk prognozēt ikmēneša izdevumus, bet maksājumu kalendārs kļūst saprotamāks.

Autoparka vadībā tas dod vairākus ieguvumus:

  • vienots maksājuma datums atvieglo budžeta kontroli;
  • mazāk līgumu nozīmē mazāku kavējumu risku;
  • atbrīvotos līdzekļus var novirzīt remontiem vai degvielas rezervei;
  • vieglāk aprēķināt viena auto faktiskās ekspluatācijas izmaksas;
  • vienkāršāk pieņemt lēmumu par auto pārdošanu, nomaiņu vai iegādi.

Šis efekts ir nozīmīgs uzņēmumiem, kas izmanto telemātikas un maršrutu plānošanas datus. Ja ir zināma katra auto degvielas patēriņa, nobraukuma, apkopes un finansējuma izmaksu daļa, vadība var noteikt, kuri transportlīdzekļi pelna un kuri rada nesamērīgu slogu.

Sabojata kreditvesture

Pārbaudiet refinansēšanas vājos punktus

Refinansēšana nav piemērota visiem autoparkiem. Lēmums jāpārskata kritiski, jo ir vairāki gadījumi, kad kredītu apvienošana var nebūt izdevīga.

Nepagariniet termiņu bez pamata

Garāks atmaksas periods samazina ikmēneša maksājumu, taču var palielināt kopējo pārmaksu. Tas ir īpaši svarīgi transportlīdzekļiem ar strauju vērtības kritumu. Ja auto tirgus vērtība samazinās ātrāk nekā kredīta atlikums, uzņēmums var nonākt situācijā, kurā transportlīdzekļa pārdošana nesedz saistības.

Vērtējiet pirmstermiņa dzēšanas izmaksas

Esošajā līgumā var būt paredzēta maksa par pirmstermiņa atmaksu. Ja tā ir augsta, procentu ietaupījums jaunajā līgumā var izrādīties pārāk mazs. Aprēķinā jāiekļauj visas izmaksas, kas rodas, slēdzot vecos līgumus un noformējot jauno.

Nesajauciet biznesa un privātās saistības

Uzņēmuma autoparka finansējumu vēlams analizēt atsevišķi no īpašnieka privātajiem kredītiem. Sajaucot šīs saistības, kļūst grūtāk novērtēt transporta biznesa rentabilitāti un palielinās risks, ka privātas finanšu problēmas ietekmēs uzņēmuma darbību.

Neignorējiet auto tehnisko stāvokli

Finansējuma optimizācija neatrisina problēmu, ja autoparkā ir transportlīdzekļi ar biežiem remontiem, augstu degvielas patēriņu vai zemu noslodzi. Pirms jauna līguma noslēgšanas jāizvērtē, vai konkrēto auto vispār ir izdevīgi paturēt.

Dažreiz lielāku ietaupījumu dod nevis refinansēšana, bet nerentabla transportlīdzekļa pārdošana un tā aizstāšana ar ekonomiskāku modeli. Finansējuma lēmums jāpieņem kopā ar tehniskās ekspluatācijas datiem, nevis atrauti no tiem.

Pieņemiet lēmumu pēc skaitļiem

Kredītu apvienošana uzņēmuma autoparkam ir lietderīga, ja tā samazina kopējās finansējuma izmaksas vai sniedz uzņēmumam pamatotu naudas plūsmas atvieglojumu, nepalielinot risku ilgtermiņā.

Praktiskais nākamais solis ir sagatavot visu aktīvo līgumu pārskatu, aprēķināt pašreizējo maksājumu kopējo summu un pieprasīt salīdzināmu refinansēšanas piedāvājumu. Lēmumu pieņemiet pēc kopējās atmaksājamās summas, līguma termiņa un transportlīdzekļu reālās vērtības, nevis tikai pēc zemākā mēneša maksājuma.

Sliktie debitori un to ietekme uz naudas plūsmu

debitoru parad

Autoparka uzturēšanā un loģistikā naudas plūsma ir tikpat svarīga kā degviela, jo, ja ienākumi kavējas, apstājas viss ķēdes posms, no servisa rēķiniem līdz rezerves daļu piegādēm. Sliktie debitori bieži apēd uzņēmuma elastību tieši brīdī, kad tirgū jāreaģē ātri.

Īpaši aktuāla šī problēma ir nozarēs ar lielu apgrozījumu un saspringtu maržu, piemēram, kravu pārvadājumos, auto tirdzniecībā vai servisā ar atlikto apmaksu. Uzdevums nav tikai atgūt parādu, bet savlaicīgi identificēt risku un saplānot likviditāti, lai nezaudētu tempu.

Kā parādnieki ietekmē ikdienu

Parādnieku risks visbiežāk parādās tur, kur ir regulāri darījumi un izveidojies pieradums pie klienta. Rēķins tiek izrakstīts, apmaksa kavējas, bet piegādes turpinās, jo sadarbība līdz šim bijusi korekta.

Pārvadājumos tas nozīmē, ka reisi ir izpildīti, bet nauda ienāk pēc 45–90 dienām vai vēlāk. Tikmēr uzņēmumam jāsedz degvielas, algu un remontu izmaksas šodien, radot spriedzi naudas plūsmā.

Vēl viena izpausme ir klusie zaudējumi. Kavēti rēķini prasa vairāk administrēšanas, atgādinājumu un saskaņojumu, un pat tad, ja parāds tiek samaksāts, uzņēmums jau ir zaudējis laiku un fokusu.

naudas plusma

Kā plānot likviditāti

Efektīva pieeja balstās uz skaidriem noteikumiem un savlaicīgu rīcību. Jo agrāk tiek pamanīti riski un iedarbināts plāns, jo mazākas ir sekas uz kopējo naudas plūsmu.

Agrīnie riska signāli

Pievērs uzmanību atkārtojošiem modeļiem, piemēram, klients pēkšņi prasa garākus apmaksas termiņus vai biežāk apstrīd rēķinu pozīcijas. Bīstams signāls ir arī tas, ka kavējumi kļūst par normu, nevis izņēmumu.

Auto nozarē risks bieži slēpjas detaļās, piemēram, kad serviss piešķir pēcapmaksu arvien lielākiem darbiem bez avansa. Ja šāda prakse netiek limitēta, viens slikts debitors var izjaukt visa mēneša plānu.

Norēķinu limiti un kārtība

Vienkāršs instruments ir kredītlimits, kas nosaka, cik lielu parādu klientam atļauts uzkrāt pirms pakalpojumu apturēšanas. Riska gadījumos jāparedz arī avansa vai daļējas priekšapmaksas prasība, īpaši dārgām detaļām vai lieliem pārvadājumu apjomiem.

Svarīga ir konsekvence, jo noteikumi, kas netiek ievēroti, nestrādā. Līdzīga disciplīna nepieciešama, izvērtējot finansēšanas risinājumus, tostarp patēriņa kredītu izvēle un to ietekmi uz kopējo finanšu slogu.

Naudas plūsmas buferis

Likviditātes plāns ir pilnvērtīgs tikai tad, ja tajā paredzēts buferis degvielai, algām un obligātajiem maksājumiem. Ja kavējumi notiek regulāri, rezervei jābalstās uz sliktāko scenāriju, nevis optimistisku prognozi.

Jāņem vērā arī tirgus vide, jo procentu likmju izmaiņas ietekmē finansējuma cenu un banku attieksmi pret risku. Šo kontekstu palīdz saprast ECB likmju kāpums, kas tieši ietekmē aizņemšanās izmaksas.

Rīcība ilgstošu kavējumu gadījumā

Ja kavējums ieilgst, svarīgi to nepārvērst par cerību projektu. Vienošanās jāfiksē rakstiski, jānosaka konkrēts grafiks un sekas neizpildes gadījumā.

Dažkārt uzņēmums meklē īstermiņa risinājumus operatīvo izmaksu segšanai, un šādā kontekstā noder sapratne par to, kas ir kredīts parādniekiem un kad šāds risinājums vispār ir apsverams.

Ko uzņēmums iegūst

Sakārtota pieeja nodrošina paredzamību. Pat ja kavējumi notiek, tie vairs nav pārsteigums, un naudas plūsma netiek vadīta ar emocijām.

Uzņēmums iegūst arī spēcīgāku sarunu pozīciju ar klientiem. Skaidri limiti un rīcības soļi ļauj profesionāli aizstāvēt savas intereses, saglabājot korektu sadarbības toni.

Ilgtermiņā samazinās kopējais risks. Uzlabojas lēmumi par cenu politiku, avansiem un klientu atlasi, un finanšu stabilitāte kļūst noturīgāka ikdienas operācijās.

paradu analize

Sāc ar konkrētiem soļiem

Pārskati pēdējo 3–6 mēnešu debitorus un identificē klientus ar atkārtotiem kavējumiem vai strīdiem par rēķiniem. Ievies kredītlimitu un skaidru eskalācijas kārtību, ko komanda reāli ievēro.

Izveido naudas plūsmas scenāriju ar kavējumu ietekmi, piemēram, ja 20% rēķinu ienāk ar 30 dienu nobīdi, un nosaki minimālo likviditātes buferi. Rīkojoties savlaicīgi, slikts debitors kļūst par vadāmu procesu, nevis krīzi.

Meža ķīlas priekšrocības kredītu apvienošanas procesā

kredits meza iegadei

Lai gan amoplant.lv galvenokārt fokusējas uz auto pasauli – sākot no iegādes un tehniskajiem padomiem līdz pārdošanai un finansēšanai –, ir svarīgi apskatīt vienu no šādiem risinājumiem ir kredītu apvienošana, izmantojot – mežs kā ķīla.

Jā, tieši tā – mežs var kļūt par vērtīgu instrumentu ne tikai dabā, bet arī finanšu plānošanā. Šis raksts skaidros, kāpēc un kā meža ķīla var būt izdevīgs risinājums, īpaši tad, ja ir vēlme apvienot vairākus aizdevumus vai iegūt izdevīgākus kredīta nosacījumus.

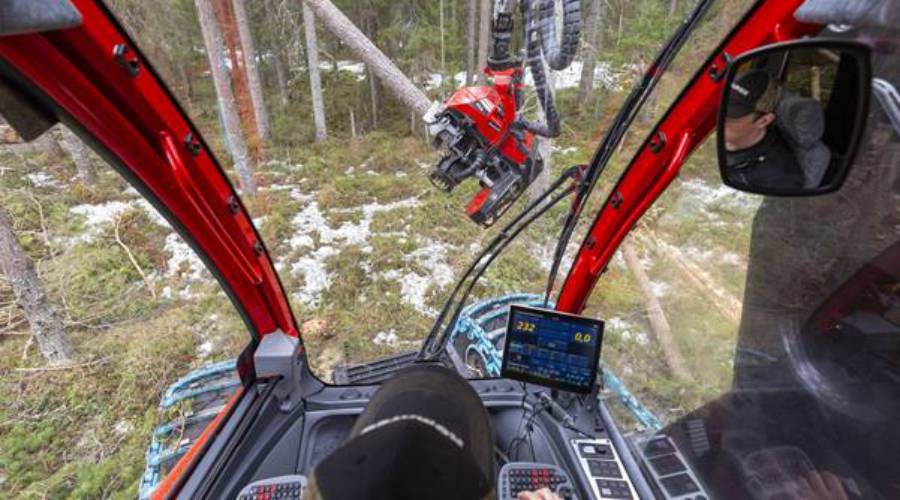
Piemēram, ja vēlaties iegādāties vai atjaunot meža tehniku. Ja šī tēma jums šķiet tāla – turpiniet lasīt, un iespējams, atklāsiet jaunas iespējas.

timbro mezsaimniecibas uznemums

Kas ir kredītu apvienošana un kāpēc to apsvērt?

Kredītu apvienošana nozīmē vairāku esošu aizdevumu apvienošanu vienā – parasti ar zemāku procentu likmi un vienu ērtu maksājumu mēnesī. Šo risinājumu bieži izvēlas cilvēki, kuriem ir:

  • vairākas kredītsaistības ar dažādiem maksājumu termiņiem un procentu likmēm;
  • grūtības pārskatīt vai plānot mēneša budžetu;
  • vēlme samazināt mēneša maksājumu summu vai pagarināt atmaksas termiņu.

Taču, lai iegūtu labākus kredīta nosacījumus, bieži vien nepieciešams kaut ko ieķīlāt. Tieši šeit parādās mežs kā ķīla.

Mežs kā ķīla – kas tas ir un kā tas darbojas?

Mežs kā ķīla nozīmē, ka aizņēmējs piedāvā kredītdevējam savu meža īpašumu kā nodrošinājumu. Tas ļauj aizdevējam būt drošam, ka līdzekļi tiks atgūti, bet aizņēmējs savukārt iegūst:

  • augstāku aizdevuma apjomu;
  • zemāku procentu likmi;
  • elastīgākus nosacījumus.

Lai šo procesu īstenotu:

  1. Tiek novērtēta meža vērtība – to dara sertificēts vērtētājs, ņemot vērā meža platību, koku vecumu, sugu sastāvu un kopējo resursu vērtību.
  2. Tiek sagatavots ķīlas līgums, kas tiek reģistrēts Zemesgrāmatā.
  3. Pēc līguma noslēgšanas aizdevums tiek izsniegts – daļēji vai pilnībā izmantojams esošo saistību apmaksai vai tehnikas iegādei.

Svarīgi ņemt vērā, ka meža ieķīlāšana nenozīmē, ka īpašumu zaudē – tā joprojām ir tavā valdījumā. Tu vari to apsaimniekot, iegūt ienākumus no cirsmām, iznomāt vai izmantot citiem saimnieciskiem mērķiem.

Galvenās priekšrocības, izmantojot mežu kā ķīlu

Izmantojot mežu kā ķīlu kredītu apvienošanas procesā, iespējams iegūt ievērojami labākus aizdevuma nosacījumus nekā tad, ja kredīts meža iegādei tiek ņemts bez nodrošinājuma. Šis risinājums ir īpaši noderīgs tiem, kam pieder vērtīgi zemes resursi, taču nav pietiekamu apgrozāmo līdzekļu vai vēlas pārstrukturēt esošās kredītsaistības.

Tālāk aplūkosim būtiskākos ieguvumus, ko šāda pieeja var sniegt.

1. Iespēja iegūt lielāku aizdevuma summu

Ja mežs ir vērtīgs, piemēram, 5 vai 10 hektāru platībā ar labi koptu mežaudzi, tas var nodrošināt aizdevumu līdz pat vairākiem desmitiem tūkstošu eiro. Tas ir daudz vairāk nekā vidējais nenodrošinātais patēriņa kredīts (kas bieži vien aprobežojas ar 5000–10 000 €).

Tas īpaši noder, ja plānots iegādāties meža tehniku, uzsākt uzņēmējdarbību vai izpirkt esošos līgumus. Lasi arī šo rakstu: Operatīvā un finanšu līzinga salīdzinājums meža tehnikas iegādei

2. Zemāka procentu likme

Nodrošināts aizdevums ir mazāk riskants kredītdevējam, līdz ar to arī procentu likme var būt ievērojami zemāka – sākot no 4–6% gadā, salīdzinot ar 12–20% nenodrošinātiem kredītiem. Šāds samazinājums var nozīmēt tūkstošiem eiro ietaupījumu visa kredīta laikā.

3. Ilgāks atmaksas termiņš un elastība

Aizdevēji, redzot stabilu ķīlu, ir gatavi izsniegt kredītus uz ilgāku laiku – 10, 15, pat 20 gadiem. Tas ļauj sadalīt maksājumus tā, lai ikdienas izdevumi būtu pārvaldāmi arī nestabilos periodos.

Turklāt bieži vien iespējams vienoties par atmaksas grafika pielāgošanu, piemēram, sezonāliem maksājumiem, kas īpaši piemēroti mežsaimniecībā strādājošiem.

meza iegade

Vai meža ķīla var būt jūsu stratēģiskais resurss?

Mežs kā ķīla kredītu apvienošanai nav tikai rīks finanšu problēmu risināšanai – tā var būt stratēģiska iespēja iegūt kontrolētāku budžetu, zemākus maksājumus un veidot ilgtermiņa attīstības plānus, piemēram, investēt jaunā tehnikā vai sakārtot savu kredītsaistību struktūru.

amoplant.lv auditorijai, kas domā praktiski un mērķtiecīgi – šī pieeja var būt tieši tas, kas vajadzīgs, lai īstenotu nākamo soli gan tehnikas iegādē, gan finanšu sakārtošanā.

Kredīts parādniekiem – vai tas ir iespējams?

kredits paradniekiem

Vai jūs kādreiz esat aizdomājušies, kādas iespējas piedāvā dzīve, ja jums ir sabojāta kredītvēsture, bet sapņi par auto iegādi vai esošā transportlīdzekļa uzturēšanu nekur nav pazuduši?

Tas ir visai pašsaprotami, ka saņemot kredītu, tas būs arī jāatdod. Tāda ir aizdevuma būtība. Ne vienmēr parāda atdošana norit tik veiksmīgi, kā sākotnēji ir cerēts. Izmainoties ienākumiem vai dzīves situācijai , var gadīties, ka auto kredīta rēķinus nākas kavēt. Šajos laikos, kad ekonomika un pasaules notikumi skar mūs ikvienu šāda situācija var notikt ar ik vienu.

Blogā amoplant.lv, kur viss ir par un ap automašīnām, mēs runājam par risinājumiem un iespējām, lai palīdzētu jums atrast pareizo ceļu uz jūsu mērķiem. Šajā rakstā mēs izskatīsim, kā kredīts parādniekiem var būt pieejams un kā šo iespēju izmantot gudri, saglabājot kontroli pār savu finansiālo nākotni.

Tas ir visai pašsaprotami, ka saņemot kredītu, tas būs arī jāatdod. Tāda ir aizdevuma būtība. Ne vienmēr parāda atdošana norit tik veiksmīgi, kā sākotnēji ir cerēts. Izmainoties ienākumiem vai dzīves situācijai , var gadīties, ka auto kredīta rēķinus nākas kavēt. Šajos laikos, kad ekonomika un pasaules notikumi skar mūs ikvienu šāda situācija var notikt ar ik vienu.

Bet vai ir iespējams pēc kavētiem maksājumiem vēlāk saņemt vēl kādu citu kredītu? Pareizā atbilde ir – jā, protams, tas ir iespējams. Tomēr ir vairāki apsvērumi, ar ko būs jārēķinās. Kas ir kredīts parādniekiem, kā saprast, kuri aizdevēji piedāvā šādu aizņēmumu un kā šādus kredītus saņemt? Lasi un uzzini šajā rakstā!

Kredīts ar parādiem – kas par to ir jāzina?

Nepieciešamība pēc aizdevuma, ja šobrīd tiek maksāts kāds kredīts, var gadīties ne vienam vien kredītņēmējam. Tas pats attiecas arī uz kredītņēmējiem, kuri uz doto brīdi savas finansiālās saistības ir atrisinājuši, taču kredītvēsture atmaksas laikā ir bijusi sabojāta.

Kas par šāda veida kredītu ir jāzina klientam, kas to izvēlas:

  1. Parādnieku sarakstā tiek iekļautas tādas personas, kuras neveic maksājumus kredītdevējiem noteiktos termiņos. Arī cilvēki, kuri nav spējuši atmaksāt aizdevumus, kā rezultātā no viņiem atsavināta ķīla, vai kuru kredītsaistības pilda galvotājs.
  2. Ne visi kredītdevēji ir gatavi izsniegt aizdevumu cilvēkam, kuram ir slikta kredītvēsture. Lai arī šādus kredītus neizsniedz visi aizdevēji, pieprasījums pēc kredīta parādniekiem joprojām pieaug.
  3. Vieglāk būs pieejami aizdevumi līdz 500 € ar sliktu kredītvēsturi, lielāku summu aizņemties būs ievērojami grūtāk.
  4. Iemesli, kāpēc tiek noformēti jauni kredīti parādniekiem, ir dažādi, tāpat arī šādi iegūtas naudas izlietošana. Ņemot šādu kredītu, nav nepieciešams norādīt, kādiem mērķiem nauda ir nepieciešama.

Ikviens kredīts, neskatoties uz kredītvēsturi, pieprasa atbildīgu rīcību – izvērtēt, cik ļoti ir nepieciešama naudas summa un vai bez tās tiešām nevar iztikt.

Kredīti parādniekiem var būt gan īstermiņa aizdevumi, piemēram, ātrie kredīti, gan ilgtermiņa aizdevumi – auto līzings, hipotekārais vai patēriņa kredīts. Iepazīsties ar parādnieku kredīta veidiem!

Kā iedalās kredīti parādniekiem

Navigācija pa sarežģīto kredītu jūru var būt apgrūtinoša, it īpaši tiem, kuriem ir sabojāta kredītvēsture vai kuri atzīti par parādniekiem. Blogā ampolant.lv mēs apzināmies šīs grūtības un vēlamies sniegt skaidrību tajā, kā izvēlēties pareizo kredītu, kas atbilst jūsu situācijai, pat ja pagātnē esat saskārušies ar finansiālām grūtībām. 

Kredītus ar sabojātu kredītvēsturi vai pārdādniekiem iedala šādās grupās:

  • Kredīts parādniekiem ar ķīlu. Lai kredītdevējs būtu nodrošinājies pret gadījumu, ka jaunās kredītsaistības tiešām tks segtas, tas var pieprasīt ķīlu. Tas ir kā nodrošinājums gadījumam, ja kredīts tomēr netiek segts. Tādā gadījumā ķīla nonāk kredītdevēja īpašumā. Šādam kredītam varētu tikt piemērota salīdzinoši labāka procentu likme.
  • Kredīts parādniekiem bez ķīlas. Šāds kredīta veids eksistē, esot parādnieka statusā, bet jāņem vērā, ka kredīta izsniedzējs izvērtēs, kādas ir bijušas iepriekšējās saistības. Svarīgi būs, cik lielā apmērā aizdevums nav ticis atdots un kāda ir šī brīža finansiālā situācija.
  • Kredīts bez darba vietas. Arī šādu kredītu parādniekiem ir iespējams saņemt, taču, ne pie visiem aizdevējiem. Ja cilvēkam iepriekš ir bijušas problēmas ar kredīta atmaksu, aizdevējs, visticamāk, pieprasīs norādīt, kādi ir ikmēneša ienākumi. Lai arī nav oficiāla darba vieta, aizdevuma ņēmējam, iespējams, būs nepieciešams norādīt, kādā veidā tiek saņemti naudas līdzekļi. 

Bet kā saņemt šādu kredītu? Esam to aprakstījuši šī raksta turpinājumā. Tas var būt arī auto kredīts vai auto līzings, vai arī laivu, motociklu un komerctehnikas līzings vai nauda tā iegādei.

Salīdzini kredītus un izvēlies gudri!

Šāda kredīta saņemšana var prasīt vairāk laika nekā parasta kredīta gadījumā. Kredīta izsniedzējam Tevi jāpārbauda, ņemot vērā, ka iepriekš ir bijušas problēmas laikā atdod aizdevumu.

Lūk galvenie soļi, kā saņemt šādu kredītu:

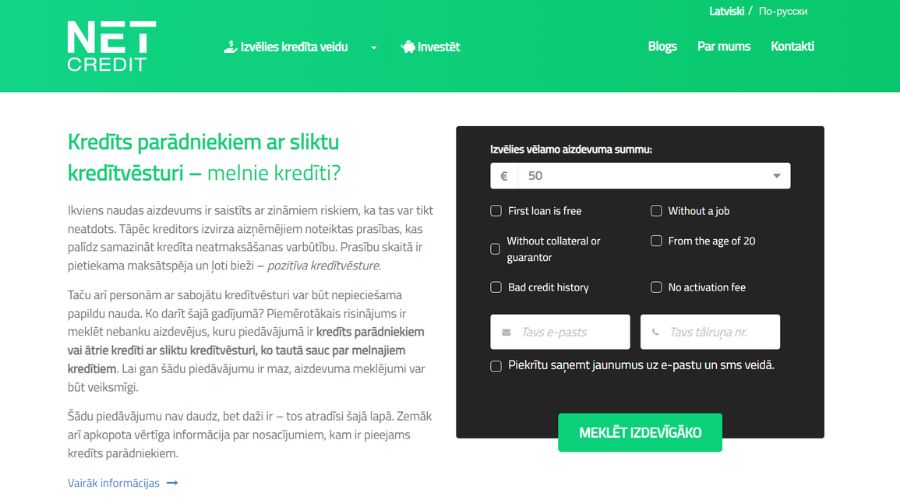
  1. Sākotnēji jāveic kredītdevēju salīdzināšana, ko ātri un vienkārši iespējams darīt Netcredit.lv mājaslapā. Vispirms jāatlasa piedāvājumi, kas atbilst vajadzībai (naudas summa, termiņš, prasības), un tad no piedāvātā klāsata var salīdzināt, kurš ir izdevīgākais.
  2. Kad atrasts aizdevējs ar izdevīgākajiem atmaksas noteikumiem, jāaizpilda kredīta pieprasījuma forma. Lai to paveiktu, ir jāpiereģistrējas konkrētā kredītdevēja mājaslapā, kur jāaizpilda visa aktuālā informācija.
  3. Visai drīz ar jums sazināsiem klientu konsultants, precizējot kādas nepieciešamās detaļas. Ja kredītu pieprasa klients no “melnā saraksta”, jeb kredītņēmējs ar negatīvu kredītvēsturi, visticamāk, tiks pieprasīta papildus informācija par ieņēmumiem un darba vietu.
  4. Pēc tam ir jāgaida kredītdevēja lēmums. Pozitīva lēmuma gadījumā nauda jūsu kontā tiks ieskaitīta atbilstoši kredītdevēja noteikumiem. Tas notiek vienas līdz 14 dienu laikā.

Sākotnējais, salīdzināšanas, process ir vienkāršs, un to var darīt jebkurš bez maksas. Protams jums jābūt pilngadībam, bet citu ierobežojumu nav. Kaut arī neesot sasniedzis 18 gadu vecumu, jūs varat sameklēt piemērotāku kredītu saviem vecākiem vai radiem.

Netcredit.lv – palīgs, izvēloties kredītdevēju

Ienākot Netcredit.lv mājaslapā ir jāsameklē sadaļa Kredīti parādniekiem, kur nepieciešams salīdzināšanas rīkā ievadīt informāciju, kas saistīta ar aizdevumu. Kad tas izdarīts, iespējams aplūkot, kuri aizdevēji pēc Tev vēlamajiem noteikumiem ir gatavi izsniegt kredītu. 

kredits neskatoties uz kreditvesturi

Kredīts ar parādiem būtiski neatšķiras no parasta patēriņa kredīta, taču tā saņemšanu var ietekmēt iepriekšējā kredītvēsture, kas arī nosaka, kādi būs atmaksas noteikumi. Ar sarežģījumiem, ko var radīt sabojāta kredītvēsture, ir jārēķinās.

Lai netērētu laiku, apmeklējot katra aizdevēja mājaslapu un mēģinot atrast tādu, kurš piedāvā kredītu parādniekiem, ienāc Netcredit.lv un salīdzini piedāvājumu! Vai arī izmanto iespēju atbrīvoties no parādiem.

Ātrie kredīti parādniekiem auto izdevumiem

Ikvienam autobraucējam zināms – automašīna sniedz brīvību un ērtības, bet tā uzturēšana un negaidīti remontdarbi var radīt papildu finansiālu slogu. Ja jums ir sabojāta kredītvēsture, tas nenozīmē, ka iespējas atrisināt šos jautājumus ir izsmeltas. Ātrie kredīti parādniekiem piedāvā risinājumu situācijās, kad auto izdevumi kļūst par prioritāti.

  • Parādu konsolidācija. Ja jums ir vairāki aktīvi parādi, apsveriet iespēju tos apvienot vienā maksājumā. Tas palīdzēs samazināt ikmēneša izdevumus un atvieglot finansiālo slodzi, lai vairāk resursu varētu novirzīt auto uzturēšanai.
  • Auto refinansēšana. Jūsu esošais auto kredīts var kļūt izdevīgāks, refinansējot to ar zemākām procentu likmēm. Tas ļauj samazināt maksājumus un, iespējams, ietaupīt līdzekļus, ko ieguldīt citos transportlīdzekļa vajadzībās.
  • Elastīgi aizdevumi neparedzētiem gadījumiem. Ātrie kredīti piedāvā elastīgu naudas izmantošanu, ļaujot segt ne tikai automašīnas remontdarbus vai riepu nomaiņu, bet arī citas svarīgas izmaksas, piemēram, apdrošināšanu vai tehniskās apskates izdevumus.

Atcerieties, ka galvenais ir atbildīga rīcība. Rūpīgi izvērtējiet savas iespējas atmaksāt aizdevumu un izvēlieties tādu kredītdevēju, kas piedāvā caurspīdīgus un jums izdevīgus nosacījumus. Auto uzturēšana nedrīkst kļūt par nepanesamu nastu – gudri pieņemti lēmumi var palīdzēt gan īstermiņā, gan ilgtermiņā.

Iesakām izlasīt arī rakstu Kā izlabot sabojātu kredītvēsturi, kas noderēs, lai izkļutu no šādas situācijas.

Pārliecība un iespējas jebkurā situācijā

Dzīve mēdz mest izaicinājumus, taču svarīgi ir tas, kā mēs uz tiem reaģējam. Pat ja jūsu kredītvēsture nav ideāla, tas nenozīmē, ka durvis uz jauniem sapņiem ir slēgtas. Gudra plānošana, pārdomāta kredīta izvēle un finansiāla disciplīna ir atslēga, lai pārvarētu sarežģījumus un turpinātu ceļu uz saviem mērķiem.

Atcerieties – katrs veiksmīgs solis tuvina jūs ne tikai jaunam automašīnas atslēgu komplektam, bet arī finansiālai stabilitātei. Iedvesmojieties, rīkojieties un ļaujiet saviem sapņiem kļūt par realitāti!

Kā risināt finansiālas problēmas bez papildu aizņēmumiem

risinat finansu problemas

Ja esat automašīnu entuziasts vai vienkārši auto īpašnieks, jūs noteikti zināt, cik daudz prieka un brīvības var sniegt savs spēkrats. Tomēr, kad saskaramies ar finansiālām grūtībām, automašīna var kļūt par izdevumu avotu, kas prasa prasmīgu finanšu pārvaldību.

Šajā rakstā mēs piedāvāsim praktiskas idejas un stratēģijas, kā pārvaldīt finanses, izvairoties no papildu aizņēmumiem. Neatkarīgi no tā, vai jums ir nepieciešami līdzekļi automašīnas remontam, vai vienkārši vēlaties uzlabot savu finansiālo stāvokli, mēs palīdzēsim atrast efektīvus risinājumus.

Lasiet tālāk, lai uzzinātu, kā palielināt ienākumus, samazināt izdevumus un izmantot savus aktīvus gudri, lai sasniegtu finansiālo stabilitāti.

Papildu ienākumu avoti

Kad finansiālas grūtības liek justies iespiestam stūrī, viens no efektīvākajiem risinājumiem ir atrast papildu ienākumu avotus. Šeit ir dažas konkrētas idejas, kas varētu palīdzēt jums palielināt savus ienākumus.

Freelance darbs un hobiji

Apsveriet iespēju strādāt papildu darbu vakaros vai nedēļas nogalēs. Daudzi uzņēmumi piedāvā nepilna laika vakances, kas var palīdzēt palielināt jūsu ienākumus. Meklējiet iespējas, kur varat izmantot savas prasmes un zināšanas.

Piemēram, varat strādāt autoservisā vai veikt mašīnu mazgāšanas vai auto riepu nomaiņas pakalpojumus, ja jums tas ir iespējams.

Pārdodiet nevajadzīgus priekšmetus

Izmantojiet tādas platformas kā eBay vai Latvijā populārās Facebook Marketplace un AndeleMandele, lai pārdotu priekšmetus, kurus vairs neizmantojat. Tas var ietvert arī automašīnu rezerves daļas vai aksesuārus, kas jums vairs nav nepieciešami.

Veicot tīrīšanu savā garāžā vai pagrabā, jūs varat atrast daudz lietu, kuras varētu būt vērtīgas citiem.

Izdevumu samazināšana

Vēl viens svarīgs solis, lai risinātu finanšu problēmas, ir izdevumu samazināšana. Šeit ir daži efektīvi veidi, kā samazināt izdevumus un nodrošināt lielāku finanšu stabilitāti.

Izveidojiet budžetu un sekojiet tam

Izveidojiet detalizētu budžetu, kurā iekļaujiet visus savus ienākumus un izdevumus. Tas palīdzēs jums saprast, kur varat ietaupīt. Ir daudz bezmaksas rīku un aplikāciju, kas var palīdzēt izveidot un sekot līdzi budžetam.

Piemēram, lietotnes kā Mint vai YNAB (You Need A Budget) var būt ļoti noderīgas, lai izsekotu savus izdevumus un ieņēmumus.

Samaziniet nevajadzīgos izdevumus

Izvērtējiet savus ikdienas izdevumus un mēģiniet atrast, kur varat ietaupīt. Piemēram, gatavojot ēdienu mājās, nevis ēdot ārpus mājas, varat ietaupīt ievērojamu summu.

Atteikšanās no dārgām abonementiem, ja tos bieži neizmantojat, var arī palīdzēt ietaupīt. Apsveriet, vai jums patiešām ir nepieciešami visi jūsu pašreizējie pakalpojumi un abonementi.

garāžas izpārdošana

Aktīvu pārdošana un dzīvesveida izmaiņas

Ja papildu ienākumu avoti un izdevumu samazināšana joprojām nav pietiekami, iespējams, būs jāapsver aktīvu pārdošana vai dzīvesveida izmaiņas.

Pārdodiet automašīnu vai citus vērtīgus aktīvus

Ja jūsu automašīna ir viens no jūsu galvenajiem aktīviem, apsveriet iespēju to pārdot un iegādāties lētāku mazlietotu auto. Tas var palīdzēt samazināt izdevumus gan apdrošināšanai, gan uzturēšanai.

Pārdodot nevajadzīgus aktīvus, varat iegūt papildu līdzekļus, kurus var izmantot citiem svarīgiem izdevumiem.

Mainiet dzīvesvietu

Pārcelšanās uz lētāku dzīvesvietu var būt ievērojams izdevumu samazinājums. Lai gan tas var būt radikāls solis, tas var būt nepieciešams, lai uzlabotu finansiālo situāciju. Apsveriet iespēju pārcelties uz vietu ar zemākiem īres vai mājokļa uzturēšanas izdevumiem.

Pārskatiet kredītsaistības

Ja jums ir vairākas kredītsaistības, kredītu apvienošana var būt būtisks solis, lai uzlabotu savu finansiālo situāciju. Kredītu apvienošana apvieno vairākus esošos kredītus vienā jaunā kredītā ar vienotiem maksājumiem, kas var palīdzēt samazināt jūsu ikmēneša izdevumus un padarīt maksājumus pārskatāmākus.

Kredītu apvienošana var samazināt ikmēneša maksājumus, vienkāršot maksājumu pārvaldību un uzlabot jūsu kredītvēsturi. Šobrīd visai aktuāla ir kredītu apvienošana ar sabojātu kredītvēsturi, jo tas ir viens no būtiskākajiem iemesliem, kāpēc cilvēki vēlas apvienot kredītus, lai uzlabotu nosacījumus un spētu atrsiināt savas finansiālās grūtības.

Resursi un palīdzība

Ir svarīgi zināt, kur meklēt palīdzību un atbalstu, ja nepieciešams. Dažādi resursi var palīdzēt jums pārvarēt finansiālas grūtības.

Finanšu konsultācijas

Daudzās bankās un finanšu iestādēs ir pieejamas bezmaksas vai zemu maksu finanšu konsultācijas. Šie speciālisti var palīdzēt jums izveidot budžetu, plānot izdevumus un atrast labākos risinājumus jūsu situācijai.

Valsts un pašvaldību atbalsta programmas

Latvijā ir pieejamas dažādas valsts un pašvaldību atbalsta programmas, kas var palīdzēt grūtībās nonākušām ģimenēm un indivīdiem. Izpētiet, kādi pabalsti un palīdzības programmas ir pieejamas jūsu reģionā.

Interneta resursi un forumi

Dažādos interneta forumos un resursos var atrast noderīgus padomus un pieredzes stāstus no cilvēkiem, kuri ir saskārušies ar līdzīgām finansiālām grūtībām. Šādi resursi var sniegt praktiskus padomus un atbalstu.

Finanšu stabilitāte bez aizņēmumiem

Lai gan finansiālās problēmas var šķist nešķērsojamas, ir daudz veidu, kā tās risināt bez papildu aizņēmumiem. Papildu ienākumu avoti, izdevumu samazināšana, aktīvu pārdošana un dzīvesveida izmaiņas var būt efektīvas stratēģijas, kas palīdzēs jums stabilizēt savu finanšu stāvokli.

Svarīgākais ir būt apņēmīgam un meklēt visus iespējamos risinājumus. Ar nelielu plānošanu un apņēmību ir iespējams pārvarēt finansiālās grūtības un sasniegt ilgtermiņa stabilitāti.