Vai tava alga ļauj droši uzņemties auto līzingu

Algu kalkulators

Auto līzings ļauj iegādāties jaunāku, drošāku vai ikdienas vajadzībām piemērotāku transportlīdzekli, taču ikmēneša maksājums kļūst par ilgtermiņa saistību. Tāpēc svarīga nav tikai automašīnas cena, bet arī tas, vai tava darba alga ļauj šo saistību segt stabili arī tad, ja pieaug citi izdevumi.

Pirms līzinga pieteikuma ir vērts izvērtēt savus neto ienākumus, esošās kredītsaistības, uzkrājumus un paredzamos auto uzturēšanas izdevumus. Lēmumam jābūt balstītam nevis maksimāli pieejamajā finansējuma summā, bet drošā ikmēneša budžetā.

Kā banka vērtē ienākumus

Līzinga devējs vērtē, vai klientam būs pietiekami līdzekļu ikmēneša maksājumu segšanai visā līguma periodā. Darba alga ir viens no galvenajiem kritērijiem, jo tā parāda ienākumu regularitāti un prognozējamību.

Parasti tiek analizēti vairāki aspekti:

  • ienākumu apmērs pēc nodokļu nomaksas;
  • darba vietas un ienākumu stabilitāte;
  • esošie kredīti, līzingi un kredītkaršu limiti;
  • apgādājamo skaits un ikdienas tēriņi;
  • kredītvēsture un līdzšinējā maksājumu disciplīna;
  • pirmās iemaksas apmērs.

Lielāka alga pati par sevi negarantē apstiprinātu pieteikumu. Ja ienākumiem pretī ir lieli regulārie maksājumi vai nepietiekams finanšu drošības spilvens, banka var piedāvāt mazāku finansējuma summu vai prasīt lielāku pirmo iemaksu.
Lizings planosana

Aprēķini reālos mēneša ienākumus

Līzinga maksājumu nedrīkst plānot, balstoties tikai uz bruto algu vai teorētisku ienākumu pieaugumu nākotnē. Jāvērtē summa, kas pēc nodokļu nomaksas faktiski nonāk tavā kontā.

Lai saprastu, kāda ir tava darba alga pēc nodokļiem, noder algu kalkulators. Tas palīdz izveidot precīzāku budžetu un salīdzināt plānotos auto izdevumus ar pieejamajiem līdzekļiem.

Ieteicams aprēķinā iekļaut arī mainīgos ienākumus. Piemēram, prēmijas, virsstundu samaksa vai sezonāls papildu darbs var uzlabot kopējo finansiālo situāciju, taču tos nevajadzētu uzskatīt par vienīgo pamatu regulāram līzinga maksājumam.

Stabilitāte ir tikpat svarīga

Ja esi darba attiecībās ar regulāru algu, finansētājam ienākumus parasti ir vienkāršāk izvērtēt. Savukārt pašnodarbinātajiem, uzņēmumu īpašniekiem un cilvēkiem ar mainīgiem ienākumiem var būt nepieciešams uzrādīt plašāku informāciju par finanšu plūsmu.

Tas nenozīmē, ka mainīgi ienākumi liedz saņemt līzingu. Būtiski ir spēt pierādīt, ka ienākumi ir pietiekami un saglabājas ilgākā periodā. Šādā situācijā īpaši nozīmīgs ir uzkrājums, kas palīdz segt maksājumus klusākos darba mēnešos.

Neaizmirsti auto kopējās izmaksas

Līzinga maksājums ir tikai daļa no automašīnas ikmēneša izmaksām. Ja budžetā tiek paredzēta tikai kredīta daļa, jaunais auto var radīt neplānotu slodzi jau pirmajos mēnešos.

Aprēķinā iekļauj:

  • KASKO un OCTA apdrošināšanu;
  • degvielu vai elektroenerģiju;
  • apkopes, riepas un remontus;
  • stāvvietu un ceļu lietošanas izmaksas;
  • transportlīdzekļa nodokļus;
  • pirmo iemaksu un līguma noformēšanas izmaksas.

Ja tiek pirkts lietots auto, svarīgi saprast, kā pirmā iemaksa ietekmē gan ikmēneša maksājumu, gan aizņemšanās summu. Praktiskus apsvērumus par šo izvēli sniedz raksts par pirmo iemaksu lietota auto iegādei kredītā.
Auto izmaksas

Cik lielu maksājumu izvēlēties

Drošs līzinga maksājums ir tāds, kuru vari veikt arī tad, ja rodas neparedzēti tēriņi. Pirms pieteikuma iesniegšanas sastādi mēneša budžetu un atstāj rezervi ikdienas vajadzībām.

Izvērtē šādus jautājumus:

  • Vai pēc visu obligāto maksājumu segšanas paliek līdzekļi uzkrājumiem?
  • Vai vari samaksāt līzingu, ja uz laiku samazinās ienākumi?
  • Vai plānotais auto neierobežos iespējas segt mājokļa, veselības vai ģimenes izdevumus?
  • Vai pirmā iemaksa neiztukšos visu pieejamo uzkrājumu?

Uzkrājumi ir būtiska finanšu drošības daļa. Kā rāda aptaujas dati, ievērojama daļa iedzīvotāju neveido finanšu rezervi. Līzinga saistību gadījumā tas palielina risku, ka pat īslaicīgs ienākumu kritums var radīt maksājumu grūtības.

Sagatavojies līzinga pieteikumam

Pārdomāta sagatavošanās palīdz ātrāk saprast savas iespējas un izvairīties no pārāk dārga auto izvēles. Pirms pieteikuma iesniegšanas pārbaudi konta pārskatus, esošo kredītsaistību apmēru un kredītvēsturi.

Vērtīgi ir arī salīdzināt vairākus piedāvājumus. Skaties ne tikai uz ikmēneša maksājumu, bet arī uz procentu likmi, līguma termiņu, pirmās iemaksas prasību, KASKO nosacījumiem un kopējo atmaksājamo summu.

Garāks līguma termiņš var samazināt ikmēneša maksājumu, taču kopējās finansējuma izmaksas var kļūt lielākas. Savukārt īsāks termiņš nozīmē augstāku mēneša slodzi, bet ļauj ātrāk atbrīvoties no saistībām.
Pirceja budzets

Izvēlies auto bez budžeta spriedzes

Auto līzings ir piemērots risinājums, ja darba alga ir stabila, ikmēneša budžets ir sabalansēts un pēc visu saistību segšanas paliek rezerve neparedzētiem gadījumiem. Galvenais ir necensties aizņemties maksimāli iespējamo summu.

Izvēlies tādu automašīnu un finansējuma termiņu, kas ļauj saglabāt kontroli pār personīgajām finansēm. Droša līzinga izvēle nozīmē, ka auto atvieglo ikdienu, nevis kļūst par pastāvīgu budžeta risku.
Kad uzņēmumam ir īstais brīdis pārskatīt auto finansējumu

Auto finanses

Uzņēmuma autoparks nav tikai transporta izmaksu pozīcija. Tas ietekmē piegāžu regularitāti, darbinieku mobilitāti, klientu apkalpošanu un spēju laikus ieviest jaunas tehnoloģijas. Tāpēc auto finansējums jāpārskata ne tikai līguma beigās, bet arī tad, kad mainās uzņēmuma vajadzības vai tirgus apstākļi.

Kredītu apvienošana var būt stratēģiski pamatota, ja vairāki auto aizdevumi, līzingi vai citi ar transportu saistīti maksājumi kļūst grūti pārvaldāmi. Mērķis nav vienkārši iegūt jaunu līgumu, bet panākt skaidrāku maksājumu struktūru un izvērtēt kopējās finansējuma izmaksas.

Pazīmes, ka finansējums vairs nekalpo

Pārskatīšana ir aktuāla, ja uzņēmumam vienlaikus ir vairāki transportlīdzekļu finansēšanas līgumi ar atšķirīgiem termiņiem, procentu likmēm un maksājumu datumiem. Šādā situācijā grūtāk prognozēt ikmēneša naudas plūsmu un salīdzināt auto parka faktiskās izmaksas.

Vērts rīkoties arī tad, ja:

  • mēneša maksājumi kļuvuši nesamērīgi pret auto sniegto vērtību;
  • uzņēmums regulāri atjauno transportlīdzekļus, bet esošie līgumi ierobežo šo elastību;
  • finanšu uzskaitei nepieciešams pārvaldīt pārāk daudz rēķinu un termiņu;
  • mainīgas likmes dēļ pieaug kopējās izmaksas;
  • ir bijuši maksājumu kavējumi vai pasliktinājusies kredītvēsture;
  • uzņēmums vēlas aizstāt vecākus auto ar ekonomiskākiem vai tehnoloģiski modernākiem transportlīdzekļiem.

Īpaši rūpīgi jāvērtē līgumu nosacījumi, jo ikmēneša maksājums ne vienmēr atklāj pilnu izmaksu ainu. Pirms lēmuma pieņemšanas noderīgi pārbaudīt arī slēptās izmaksas auto līzinga līgumos, piemēram, līguma administrēšanu, pirmstermiņa izbeigšanas kārtību un papildu pakalpojumus.

Finansejuma plans

Ko sniedz kredītu apvienošana

Kredītu apvienošana nozīmē vairāku esošu saistību aizstāšanu ar vienu finansēšanas risinājumu. Uzņēmuma auto parkam tas var nozīmēt vienu maksājuma datumu, vienotu termiņu un pārskatāmāku finanšu plānošanu.

Tomēr zemāks ikmēneša maksājums pats par sevi nav pietiekams ieguvums. Ja jaunais termiņš ir būtiski garāks, kopējā samaksātā summa var pieaugt. Tādēļ jāvērtē ne vien maksājums mēnesī, bet arī procentu izmaksas, komisijas, nodrošinājuma prasības un iespēja elastīgi mainīt auto parka sastāvu.

Ja iepriekš bijuši maksājumu sarežģījumi, kredītu apvienošana ar sabojātu kredītvēsturi prasa īpaši rūpīgu situācijas izvērtējumu. Svarīgi saprast, kā radušies kavējumi, vai tie ir novērsti un vai uzņēmuma pašreizējā naudas plūsma ļauj droši pildīt jaunās saistības.

Novērtējiet uzņēmuma kredītspēju

Pirms refinansēšanas uzņēmumam jāsagatavo skaidrs priekšstats par savu finanšu situāciju. Tas palīdz gan sarunās ar finansētāju, gan izvērtējot, vai jaunais risinājums patiešām ir izdevīgāks.

Apkopojiet visas saistības

Izveidojiet sarakstu ar visiem auto finansēšanas līgumiem. Pie katra norādiet atlikušo pamatsummu, procentu likmi, ikmēneša maksājumu, līguma beigu datumu un pirmstermiņa dzēšanas nosacījumus.

Atsevišķi jāuzskaita arī ar transportlīdzekļiem saistītās regulārās izmaksas, piemēram, apdrošināšana, remonti, riepas, degviela vai uzlāde. Tas ļauj noteikt, kuri auto rada lielāko slodzi budžetam.

Pārbaudiet naudas plūsmu

Finansētājs vērtēs, vai uzņēmums spēj regulāri veikt maksājumus. Tādēļ svarīga ir ne tikai apgrozījuma dinamika, bet arī stabila naudas plūsma, saistību apjoms un līdzšinējā maksājumu disciplīna.

Praktisks solis ir izveidot prognozi vismaz tuvākajiem 12 mēnešiem. Tajā jāiekļauj plānotie ieņēmumi, sezonālās svārstības, nodokļi, darba samaksa, esošās kredītsaistības un iespējamās investīcijas auto parkā.

Salīdziniet pilnas izmaksas

Piedāvājumus salīdziniet pēc kopējām izmaksām visā līguma termiņā, nevis tikai pēc procentu likmes. Pārbaudiet:

  • finansējuma termiņu;
  • ikmēneša maksājuma apjomu;
  • kopējo atmaksājamo summu;
  • komisijas un līguma noformēšanas izmaksas;
  • pirmstermiņa atmaksas nosacījumus;
  • mainīgas vai fiksētas procentu likmes risku.

Mainīgas likmes finansējums uzņēmuma budžetu var ietekmēt īpaši jūtami. ECB likmju lēmumi ir būtiski uzņēmumiem, kuru aizdevumiem piemērota EURIBOR piesaiste, jo procentu likmju izmaiņas var palielināt ikmēneša maksājumus.

Kreditvestures parbaude

Auto parka atjaunošanas plāns

Finansējuma pārskatīšana ir loģiska arī tad, ja uzņēmums plāno pāriet uz jaunākiem, drošākiem vai efektīvākiem transportlīdzekļiem. Tas var būt aktuāli piegāžu uzņēmumiem, servisa komandām un pārvadātājiem, kuriem auto dīkstāve tieši ietekmē ieņēmumus.

Jauno tehnoloģiju ieviešana prasa skatīties plašāk par iegādes cenu. Jāņem vērā ekspluatācijas izmaksas, servisa pieejamība, nobraukuma prasības, uzlādes vai degvielas infrastruktūra un auto piemērotība konkrētam darbam. Finansējuma struktūrai jāatbalsta šis plāns, nevis jākavē nepieciešamā autoparka nomaiņa.

Lēmumu balstiet aprēķinos

Īstais laiks pārskatīt auto finansējumu ir tad, kad esošās saistības vairs neatbilst uzņēmuma naudas plūsmai, autoparka attīstības plānam vai administrēšanas iespējām. Kredītu apvienošana var vienkāršot pārvaldību un radīt skaidrāku maksājumu struktūru, taču tā ir izdevīga tikai pēc pilna izmaksu un risku izvērtējuma.

Sakārtots saistību pārskats, reālistiska naudas plūsmas prognoze un rūpīgi salīdzināti nosacījumi ļauj izvēlēties finansējumu, kas palīdz uzņēmuma transportam strādāt efektīvāk arī nākamajos gados.

Kā notiek kredīts pret auto ķīlu no pieteikuma līdz naudai

Kredits paradniekiem

Kredīts pret auto ķīlu var būt risinājums situācijā, kad nepieciešami papildu līdzekļi, bet automobilis ir vērtīgs aktīvs. Process parasti ietver pieteikuma iesniegšanu, auto un dokumentu izvērtēšanu, līguma noslēgšanu un naudas pārskaitījumu. Precīzie nosacījumi, pieejamā summa un izskatīšanas laiks atšķiras atkarībā no aizdevēja un automobiļa vērtības.

Pirms pieteikuma ir vērts izvērtēt savu budžetu, ikmēneša maksājuma iespējas un līguma kopējās izmaksas. Pārdomāts lēmums palīdz izvairīties no situācijas, kurā aizņēmums rada papildu slogu ikdienas izdevumiem, un ļauj izvērtēt, vai iespējams risināt finansiālas problēmas bez papildu aizņēmumiem.

Ko nozīmē auto ķīla

Auto ķīla nozīmē, ka automobilis tiek izmantots kā nodrošinājums aizdevumam. Aizdevējs izvērtē transportlīdzekļa vērtību un citus pieteikuma apstākļus, lai noteiktu iespējamo finansējuma summu un aizdevuma nosacījumus.

Atsevišķos risinājumos auto var palikt aizņēmēja lietošanā, taču tas ir atkarīgs no konkrētā pakalpojuma noteikumiem. Tādēļ pirms līguma parakstīšanas jānoskaidro, vai transportlīdzekli drīkstēs izmantot ikdienā, piemēram, braukšanai uz darbu vai kravu pārvadājumiem.

Ja kredītvēsturē ir saistības vai maksājumu kavējumi, noderīgi ir saprast, kādas iespējas pastāv un kā aizdevēji izvērtē pieteikumu. Vairāk par šo situāciju skaidrots rakstā kredīts parādniekiem.

Auto kilas novertejums

Pieteikuma iesniegšana

Pirmais solis ir pieteikuma aizpildīšana. Parasti tajā norāda personas kontaktinformāciju, vēlamo aizdevuma summu, informāciju par automobili un dažkārt arī datus par ienākumiem vai esošajām finanšu saistībām.

Pieteikumu bieži iespējams iesniegt attālināti. Lai process noritētu raiti, informācijai jābūt precīzai, īpaši auto markai, modelim, izlaiduma gadam, nobraukumam un tehniskajam stāvoklim.

Norādi patiesu auto informāciju

Automašīnas vērtību ietekmē ne tikai izlaiduma gads un modelis. Būtiska var būt komplektācija, virsbūves stāvoklis, apkopes vēsture, riepu stāvoklis, tehniskās apskates dati un redzami bojājumi.

Ja pieteikumā norādītā informācija neatbilst faktiskajai situācijai, novērtējums var būt zemāks par sākotnēji gaidīto vai pieteikuma izskatīšana var ieilgt.

Nepieciešamie dokumenti

Dokumentu apjoms ir atkarīgs no aizdevēja prasībām, taču visbiežāk nepieciešams personu apliecinošs dokuments un transportlīdzekļa reģistrācijas apliecība. Var būt vajadzīga arī informācija, kas apliecina ienākumus, bankas konts līdzekļu saņemšanai vai citi dati maksātspējas izvērtēšanai.

Ja automobilim ir vairāki īpašnieki, līzinga saistības, arests vai citi juridiski ierobežojumi, tas var ietekmēt iespēju izmantot auto kā ķīlu. Šādas nianses jānoskaidro pirms līguma slēgšanas.

Sagatavo dokumentus laikus

Praktisks sagatavošanās saraksts ietver:

  1. personu apliecinošu dokumentu;
  2. transportlīdzekļa reģistrācijas apliecību;
  3. aktuālu informāciju par auto tehnisko stāvokli;
  4. datus par ienākumiem, ja tie tiek pieprasīti;
  5. informāciju par esošajām saistībām.

Savlaicīgi sagatavoti dokumenti ļauj ātrāk saņemt lēmumu un samazina risku, ka process tiek apturēts nepilnīgas informācijas dēļ.

Pieteikuma aizpildisana

Auto vērtības noteikšana

Pēc pieteikuma saņemšanas tiek vērtēts automobilis. Aizdevējs var izmantot tirgus datu salīdzinājumu, pieprasīt fotoattēlus vai organizēt transportlīdzekļa apskati. Mērķis ir noteikt reālistisku auto vērtību konkrētajā brīdī.

Novērtējuma rezultāts nav obligāti vienāds ar summu, par kādu auto savulaik iegādāts. Auto tirgus cena laika gaitā mainās, un to ietekmē pieprasījums, tehniskais stāvoklis, nobraukums un modeļa likviditāte otrreizējā tirgū.

Kas ietekmē pieejamo summu

Pieejamais finansējums parasti ir saistīts ar auto noteikto vērtību, taču tas nav vienīgais kritērijs. Aizdevējs var vērtēt arī pieteicēja maksātspēju, kredītvēsturi, aizdevuma termiņu un citus riskus.

Tāpēc nevajadzētu paļauties tikai uz sludinājumos redzētajām līdzīgu auto cenām. Līguma piedāvājumu ir vērts salīdzināt ar savu reālo vajadzību, nevis aizņemties maksimāli pieejamo summu.

Līguma nosacījumu izvērtēšana

Ja pieteikums tiek apstiprināts, aizdevējs sagatavo piedāvājumu. Pirms parakstīšanas rūpīgi jāizlasa visi līguma nosacījumi, tostarp aizdevuma summa, termiņš, procentu likme, ikmēneša maksājums, komisijas, kopējā atmaksājamā summa un kavējuma sekas.

Īpaša uzmanība jāpievērš noteikumiem par ķīlas realizāciju gadījumā, ja maksājumi netiek veikti atbilstoši līgumam. Auto ir nodrošinājums, tādēļ saistību nepildīšana var radīt risku zaudēt transportlīdzekli.

Salīdzini kopējās izmaksas

Aizdevuma izvērtēšanā nepietiek skatīties tikai uz ikmēneša maksājumu. Garāks termiņš var samazināt ikmēneša slodzi, bet palielināt kopējo atmaksājamo summu.

Pirms lēmuma pieņemšanas aprēķini, vai maksājums ir izpildāms arī tad, ja rodas neplānoti izdevumi, piemēram, auto remonts, apdrošināšanas maksājums vai ienākumu samazinājums. Budžeta plānošana un piesardzība pret emocionāliem finanšu lēmumiem ir būtiska arī ikdienas aizņemšanās situācijās, kā uzsvērts rakstā par finanšu kļūdām.

Kredita izsniegsana

Naudas saņemšana

Pēc līguma noslēgšanas un nepieciešamo formalitāšu pabeigšanas aizdevuma summa tiek pārskaitīta uz norādīto bankas kontu. Saņemšanas ātrums ir atkarīgs no aizdevēja darba kārtības, dokumentu pilnīguma un tā, vai nepieciešama papildu auto apskate vai ķīlas reģistrācija.

Pirms līdzekļu izmantošanas ir lietderīgi vēlreiz pārskatīt maksājumu grafiku. Saglabā līgumu un saistītos dokumentus pieejamā vietā, kā arī seko maksājumu datumiem, lai nepieļautu kavējumus.

Rīkojies ar skaidru plānu

Kredīts pret auto ķīlu sākas ar pieteikumu, taču drošs lēmums balstās sagatavošanās darbā. Precīza informācija par auto, pilnīgi dokumenti un rūpīga līguma izvērtēšana palīdz saprast gan pieejamo finansējumu, gan uzņemto saistību apjomu.

Pirms pieteikšanās nosaki nepieciešamo summu, izvērtē atmaksas iespējas un pārliecinies, ka saproti visus nosacījumus. Šāda pieeja ļauj izmantot auto kā finansējuma nodrošinājumu apzināti un bez nevajadzīgiem pārsteigumiem.

Sliktie debitori un to ietekme uz naudas plūsmu

debitoru parad

Autoparka uzturēšanā un loģistikā naudas plūsma ir tikpat svarīga kā degviela, jo, ja ienākumi kavējas, apstājas viss ķēdes posms, no servisa rēķiniem līdz rezerves daļu piegādēm. Sliktie debitori bieži apēd uzņēmuma elastību tieši brīdī, kad tirgū jāreaģē ātri.

Īpaši aktuāla šī problēma ir nozarēs ar lielu apgrozījumu un saspringtu maržu, piemēram, kravu pārvadājumos, auto tirdzniecībā vai servisā ar atlikto apmaksu. Uzdevums nav tikai atgūt parādu, bet savlaicīgi identificēt risku un saplānot likviditāti, lai nezaudētu tempu.

Kā parādnieki ietekmē ikdienu

Parādnieku risks visbiežāk parādās tur, kur ir regulāri darījumi un izveidojies pieradums pie klienta. Rēķins tiek izrakstīts, apmaksa kavējas, bet piegādes turpinās, jo sadarbība līdz šim bijusi korekta.

Pārvadājumos tas nozīmē, ka reisi ir izpildīti, bet nauda ienāk pēc 45–90 dienām vai vēlāk. Tikmēr uzņēmumam jāsedz degvielas, algu un remontu izmaksas šodien, radot spriedzi naudas plūsmā.

Vēl viena izpausme ir klusie zaudējumi. Kavēti rēķini prasa vairāk administrēšanas, atgādinājumu un saskaņojumu, un pat tad, ja parāds tiek samaksāts, uzņēmums jau ir zaudējis laiku un fokusu.

naudas plusma

Kā plānot likviditāti

Efektīva pieeja balstās uz skaidriem noteikumiem un savlaicīgu rīcību. Jo agrāk tiek pamanīti riski un iedarbināts plāns, jo mazākas ir sekas uz kopējo naudas plūsmu.

Agrīnie riska signāli

Pievērs uzmanību atkārtojošiem modeļiem, piemēram, klients pēkšņi prasa garākus apmaksas termiņus vai biežāk apstrīd rēķinu pozīcijas. Bīstams signāls ir arī tas, ka kavējumi kļūst par normu, nevis izņēmumu.

Auto nozarē risks bieži slēpjas detaļās, piemēram, kad serviss piešķir pēcapmaksu arvien lielākiem darbiem bez avansa. Ja šāda prakse netiek limitēta, viens slikts debitors var izjaukt visa mēneša plānu.

Norēķinu limiti un kārtība

Vienkāršs instruments ir kredītlimits, kas nosaka, cik lielu parādu klientam atļauts uzkrāt pirms pakalpojumu apturēšanas. Riska gadījumos jāparedz arī avansa vai daļējas priekšapmaksas prasība, īpaši dārgām detaļām vai lieliem pārvadājumu apjomiem.

Svarīga ir konsekvence, jo noteikumi, kas netiek ievēroti, nestrādā. Līdzīga disciplīna nepieciešama, izvērtējot finansēšanas risinājumus, tostarp patēriņa kredītu izvēle un to ietekmi uz kopējo finanšu slogu.

Naudas plūsmas buferis

Likviditātes plāns ir pilnvērtīgs tikai tad, ja tajā paredzēts buferis degvielai, algām un obligātajiem maksājumiem. Ja kavējumi notiek regulāri, rezervei jābalstās uz sliktāko scenāriju, nevis optimistisku prognozi.

Jāņem vērā arī tirgus vide, jo procentu likmju izmaiņas ietekmē finansējuma cenu un banku attieksmi pret risku. Šo kontekstu palīdz saprast ECB likmju kāpums, kas tieši ietekmē aizņemšanās izmaksas.

Rīcība ilgstošu kavējumu gadījumā

Ja kavējums ieilgst, svarīgi to nepārvērst par cerību projektu. Vienošanās jāfiksē rakstiski, jānosaka konkrēts grafiks un sekas neizpildes gadījumā.

Dažkārt uzņēmums meklē īstermiņa risinājumus operatīvo izmaksu segšanai, un šādā kontekstā noder sapratne par to, kas ir kredīts parādniekiem un kad šāds risinājums vispār ir apsverams.

Ko uzņēmums iegūst

Sakārtota pieeja nodrošina paredzamību. Pat ja kavējumi notiek, tie vairs nav pārsteigums, un naudas plūsma netiek vadīta ar emocijām.

Uzņēmums iegūst arī spēcīgāku sarunu pozīciju ar klientiem. Skaidri limiti un rīcības soļi ļauj profesionāli aizstāvēt savas intereses, saglabājot korektu sadarbības toni.

Ilgtermiņā samazinās kopējais risks. Uzlabojas lēmumi par cenu politiku, avansiem un klientu atlasi, un finanšu stabilitāte kļūst noturīgāka ikdienas operācijās.

paradu analize

Sāc ar konkrētiem soļiem

Pārskati pēdējo 3–6 mēnešu debitorus un identificē klientus ar atkārtotiem kavējumiem vai strīdiem par rēķiniem. Ievies kredītlimitu un skaidru eskalācijas kārtību, ko komanda reāli ievēro.

Izveido naudas plūsmas scenāriju ar kavējumu ietekmi, piemēram, ja 20% rēķinu ienāk ar 30 dienu nobīdi, un nosaki minimālo likviditātes buferi. Rīkojoties savlaicīgi, slikts debitors kļūst par vadāmu procesu, nevis krīzi.

Kādi dokumenti nepieciešami auto kredīta pieteikšanai

auto kredits

Auto kredīts praksē bieži izgāžas nevis procentu likmes dēļ, bet tāpēc, ka pieteikums neiet cauri dokumentu vai datu kvalitātes dēļ. Finansētājs redz risku tur, kur pircējs redz tikai formalitātes, piemēram, nepilnīgi ienākumu pierādījumi, nesakritības adresēs, neskaidra auto izcelsme vai pārāk optimistiski aprēķini par ikmēneša maksājumu.

Šajā rakstā sakārtoju, kādi dokumenti tipiski nepieciešami auto kredīta pieteikšanai Latvijā, ko ar tiem patiesībā pārbauda un kur ir biežākie klupšanas akmeņi. Mērķis ir panākt, lai pieteikums būtu kritiski tīrs ar minimālu iespēju, ka banka vai līzinga devējs atrod iemeslu atteikumam vai piedāvā sliktākus nosacījumus.

Kā izskatās situācija, kad trūkst dokumentu un kāpēc tas nav sīkums

Pirmā pazīme parasti ir lēna komunikācija, proti, papildjautājumi, lūgumi atsūtīt vēl dokumentus un termiņu pagarināšana. Tas īpaši sāpīgi ir tad, ja konkrētais auto tirgū ir pieprasīts un rezervācijas laiks ir ierobežots. Rezultātā pircējs riskē zaudēt izvēlēto transportlīdzekli.

Otrā pazīme ir nosacījumu pasliktināšanās, piemēram, lielāka pirmā iemaksa, īsāks termiņš vai prasība pēc KASKO un galvotāja. Finansētājs vērtē ne tikai to, vai spējat maksāt, bet arī to, vai informācija ir verificējama un konsekventa. Tieši šeit bieži rodas problēmas cilvēkiem ar kavējumiem vai parādsaistībām, tāpēc aktuāla kļūst tēma par kredītu ar sliktu kredītvēsturi.

Trešais aspekts ir auto dokumentu kvalitāte. Pat ar labiem ienākumiem pieteikums var tikt noraidīts, ja ir apgrūtinājumi, neskaidra īpašumtiesību ķēde vai nekorekti dati sludinājumā. Finansētājs izvēlas atteikt, nevis uzņemties ķīlas un reputācijas risku.

dokumentu sagatavosana

Kādi dokumenti nepieciešami auto kredīta pieteikšanai un ko ar tiem pārbauda

Pamats vienmēr ir identitāte, ienākumi, esošās saistības un auto kā ķīla, taču katrā no šiem punktiem ir nianses. Finansētājs izmanto dokumentus kā kvalitātes filtru, lai novērtētu risku. Jo mazāk neskaidrību, jo lielāka iespēja saņemt labvēlīgus nosacījumus.

Personu apliecinoši dokumenti un pamatdati

Parasti pietiek ar pasi vai eID karti, taču tas negarantē automātisku apstiprinājumu. Ja deklarētā adrese, faktiskā dzīvesvieta un kontaktinformācija nesakrīt, var tikt prasīti papildu pierādījumi, piemēram, īres līgums vai komunālo maksājumu izraksti. Tas ietekmē riska novērtējumu un saziņas drošību.

Biežs klupšanas akmens ir kļūdaini ievadīti dati pieteikumā, piemēram, neprecīzs darba vietas nosaukums vai sajaukti bruto un neto ienākumi. Šādas nesakritības rada iespaidu par neuzmanību. Finanšu sektorā neprecizitāte tiek uztverta kā risks.

Ienākumu pierādījumi un naudas plūsma

Algotiem darbiniekiem parasti nepieciešami bankas konta izraksti par pēdējiem trīs līdz sešiem mēnešiem vai darba devēja izziņa. Pašnodarbinātajiem un uzņēmējiem bieži prasa VID deklarācijas un pārskatus, kā arī konta plūsmas pārskatu. Ienākumi un naudas plūsma nav viens un tas pats, un finansētājs vērtē abus.

Problēmas rada neregulāri ienākumi, piemaksas vai skaidras naudas iemaksas bez skaidras izcelsmes. Ja tie veido būtisku daļu no kopējiem ienākumiem, finansētājs tos var neņemt vērā. Tas samazina vērtēto maksātspēju un var palielināt prasīto pirmo iemaksu.

Esošās saistības un kredītvēsture

Finansētājs analizē ne tikai kavējumus, bet arī kopējo saistību struktūru. Tiek ņemti vērā kredītkaršu limiti, patēriņa kredīti, galvojumi un citi līgumi, pat ja maksājumi tiek veikti savlaicīgi. Svarīga ir saistību attiecība pret ienākumiem.

Šī pieeja ir līdzīga tai, ko bankas izmanto uzņēmumu vērtēšanā, kur uzņēmumu kredītvēsture tieši ietekmē finansējuma cenu. Kredīts ar sliktu kredītvēsturi bieži nozīmē stingrākus nosacījumus, nevis pilnīgu atteikumu. Tas var izpausties kā lielāka pirmā iemaksa, īsāks termiņš vai prasība pēc līdzparakstītāja.

Auto dokumenti un ķīlas kvalitāte

Ja auto iegādājas no dīlera, process parasti ir vienkāršāks, jo dokumentācija ir sakārtota. Nepieciešams rēķins, pirkuma līgums, VIN numurs, reģistrācijas dati un dažkārt arī vērtējums. Tas ļauj finansētājam ātri novērtēt ķīlas kvalitāti.

Privātajos darījumos biežāk sastopamas nepilnības, piemēram, neskaidra īpašumtiesību ķēde vai neatbilstības starp sludinājumu un faktisko stāvokli. Finansētājs vērtē auto kā nodrošinājumu, nevis emocionālu pirkumu. Jebkura nenoteiktība pazemina ķīlas vērtību un palielina atteikuma risku.

Ko iegūstat, ja dokumenti ir sagatavoti korekti

Pirmkārt, ātrāku lēmumu un mazāk papildjautājumu. Ja pieteikums ir konsekvents un viegli pārbaudāms, finansētājs var pieņemt lēmumu īsākā laikā. Tas ir īpaši svarīgi, ja auto nepieciešams darbam vai konkrētais piedāvājums ir ierobežots laikā.

Otrkārt, labākus nosacījumus un lielāku pārliecību par savu budžetu. Ja finansētājam nav jākompensē datu vai dokumentu risks, tas mazāk ietekmē procentu likmi un papildu prasības. Pat situācijās, kas robežojas ar kredītu ar sliktu kredītvēsturi, sakārtoti ienākumu pierādījumi var būt izšķiroši.

Treškārt, mazāku iespēju pārvērtēt savas spējas. Precīza dokumentu analīze palīdz reāli novērtēt, cik liels ikmēneša maksājums ir drošs ilgtermiņā. Tas pasargā no situācijas, kurā papildus izmaksas, piemēram, apdrošināšana un remonti, rada finansiālu spriedzi.

finansu analize

Sagatavojiet pieteikumu tā, lai to būtu grūti noraidīt

Sagatavojiet personu apliecinošu dokumentu, bankas konta izrakstus par pēdējiem trīs līdz sešiem mēnešiem un ienākumu apliecinājumus. Apkopojiet pilnu esošo saistību sarakstu ar limitiem un maksājumiem, kā arī visus auto darījuma dokumentus, tostarp VIN un reģistrācijas datus. Ja ir ienākumu svārstības vai neseni kavējumi, pievienojiet īsu un skaidru skaidrojumu.

Pirms iesniegšanas pārbaudiet, vai visi pieteikumā norādītie dati precīzi sakrīt ar izrakstiem un līgumiem. Tieši nelielas nesakritības visbiežāk noved pie papildu jautājumiem vai atteikuma. Ja zināt, ka situācija ir sarežģītāka, sagatavojiet faktus un alternatīvus scenārijus, lai auto iegāde nekļūtu par ilgtermiņa finansiālu kļūdu.

Slikta kredītvēsture uzņēmumiem un tās sekas

slikta vesture

Kravu pārvadājumu un auto nozares uzņēmumos naudas plūsma reti ir “gluda”, jo degviela, remonti, apdrošināšana, līzingi, e-tolli, šoferu komandējumi un PVN sezonalitāte regulāri rada spiedienu uz apgrozāmajiem līdzekļiem. Tieši tāpēc kredītvēsture šajā nozarē var sabojāties ātri un bieži nemanāmi, līdz brīdim, kad piegādātājs pieprasa priekšapmaksu vai banka paaugstina procentu likmi.

Šis raksts skaidro, ko slikta kredītvēsture uzņēmumam nozīmē praksē un kā vadītājs var laikus pamanīt brīdinājuma signālus, lai tie nekļūtu par dārgu “tehnisko parādu” biznesā.

Kā slikta kredītvēsture izpaužas uzņēmuma ikdienā (un kāpēc to bieži nepamana)

Slikta kredītvēsture parasti nesākas ar vienu “lielo” parādu, bet ar nelielām nobīdēm, rēķini tiek apmaksāti 5–15 dienas vēlāk, rodas strīdi par piegādēm, tiek nokavēts nodokļu maksājuma termiņš. Kreditors to uztver kā disciplīnas kritumu, pat ja uzņēmuma iekšējā skatījumā tas ir tikai īslaicīgs naudas plūsmas pārrāvums.

Auto un loģistikas uzņēmumos sekas ir īpaši jūtamas, jo liela daļa izmaksu ir fiksētas un operatīvas, piemēram, līzings, rezerves daļas, servisa darbi, riepas, degviela. Piegādātāji sāk saīsināt apmaksas termiņus, samazina kredītlimitus vai pāriet uz priekšapmaksu, un tas tieši ietekmē spēju izpildīt reisus un pasūtījumus.

Vēl viena būtiska nianse ir reputācijas faktors, bojājums bieži notiek ātrāk nekā formāla atteikuma saņemšana. Ja parādās tiesvedības ieraksti vai regulāri kavējumi, sadarbības partneri nereti “klusi” izvēlas konkurentu, jo riska vadībā lētāk ir izvairīties, nevis skaidrot situāciju.

kreditu analize

Kā savlaicīgi pamanīt riskus un “izolēt” ietekmi uz biznesu

Agrīna diagnostika ir vadības process, nevis tikai grāmatvedības formalitāte, tā nozīmē identificēt vājos punktus maksājumu ķēdē, pirms tie kļūst redzami ārpus uzņēmuma. Īpaši svarīgi tas ir uzņēmumiem ar tehnikas parku, kur viena neparedzēta izmaksu nedēļa var pārbīdīt visu maksājumu grafiku. Šāda pieeja ir būtiska jebkurā transporta uzņēmumā, kur kredītriska kontrole ir ikdienas vadības sastāvdaļa, nevis reakcija uz krīzi.

Maksājumu disciplīnas “telemetrija” (nevis sajūtas)

Ieviesiet vienkāršu, bet regulāru kontroli, kavēto rēķinu īpatsvaru, vidējo kavējuma dienu skaitu un TOP-10 piegādātājus pēc apjoma ar to apmaksas grafiku. Ja šie rādītāji pasliktinās 2–3 mēnešus pēc kārtas, tā ir tendence, nevis nejaušība, tieši šeit vadītāji bieži kļūdās, visu skaidrojot ar sezonalitāti.

Otra kritiska nianse ir prioritātes, “vienreizējs” maksājuma kavējums bankai vai līzingam gandrīz vienmēr ir dārgāks nekā kavējums piegādātājam. Ja jāizvēlas, ko maksāt vispirms, lēmumam jābalstās sankciju un reputācijas izmaksās, nevis emocijās.

Parādu un tiesvedību signāli, ko pārbaudīt pašiem

Pašpārbaudei jābūt tikpat regulārai kā autoparka tehniskajai apskatei, vai nav uzkrājušies strīdi, piedziņas procesi, VID parādi vai tiesvedību ieraksti, kas var negatīvi ietekmēt finansētāju vērtējumu. Bieži uzņēmums par šādu ierakstu uzzina tikai brīdī, kad tiek prasīti papildu nodrošinājumi vai finansējums tiek atteikts.

Nav nejaušība, ka tirgū kļūst populārāki rēķinu finansēšanas un apgrozāmo līdzekļu risinājumi; piemēram, loģistikas nozarē uzmanību piesaista pavadzīmju tūlītēja apmaksa, kas risina laika nobīdi starp darba izpildi un naudas saņemšanu. Tomēr šādi instrumenti uzlabo naudas plūsmu, bet neaizstāj maksājumu disciplīnu un kvalitatīvus līgumus.

Kredīts ar sliktu kredītvēsturi, risinājums vai izmaksu slazds?

Situācijās, kad reputācija jau ir iedragāta, uzņēmumi nereti meklē kredītu ar sliktu kredītvēsturi kā ātrāko veidu, kā aizlāpīt apgrozāmo līdzekļu trūkumu. Praktiski tas bieži nozīmē augstāku cenu par risku, stingrākus nosacījumus un mazāku elastību, kas palielina nākamā kavējuma iespējamību.

Ja šādu risinājumu tomēr apsverat, ieviesiet skaidru lietojuma disciplīnu, aizņēmumam jāsedz tikai īstermiņa plaisa starp ieņēmumiem un izdevumiem, nevis hronisks rentabilitātes trūkums. Kritisku pieeju un būtiskos jautājumus par nosacījumiem detalizētāk aplūko arī amoplant.lv raksts par kredīts ar sliktu kredītvēsturi, lai lēmums balstītos datos, nevis cerībās.

Aicinājums rīkoties, izveidojiet 30 dienu kredītriska “servisa grafiku”

Nākamajās 30 dienās ieviesiet trīs konkrētas darbības, (1) iknedēļas maksājumu disciplīnas atskaiti ar trim rādītājiem, kavējumu īpatsvaru, vidējo kavējuma dienu skaitu un TOP piegādātājus, (2) vienu atbildīgo personu par parādu un tiesvedību signālu monitoringu, (3) prioritāšu sarakstu krīzes nedēļām, līzings, nodokļi, kritiskie piegādātāji.

Ja redzat, ka bez ārēja finansējuma īstermiņā neiztikt, kredīts ar sliktu kredītvēsturi jāvērtē tikai kopā ar detalizētu naudas plūsmas plānu un skaidriem “stop” kritērijiem. Pretējā gadījumā tas kļūst par dārgu pagarinātāju problēmai, nevis ilgtspējīgu risinājumu.

Kā veidot drošu kredītpolitiku transporta uzņēmumā

drosas kreditpolitikas plans

Transporta nozarē pēcapmaksa ir ikdiena, īpaši kravu pārvadājumos, autoparka apkalpošanā un B2B darījumos. Taču katrs izrakstīts, bet neapmaksāts rēķins būtībā nozīmē kredītu klientam, un nekontrolēts kredīts var radīt nopietnas naudas plūsmas problēmas.

Ja kredītriski netiek pārvaldīti sistemātiski, uzņēmums saskaras ar papildu finansēšanas izmaksām, spriedzi attiecībās ar piegādātājiem un pat maksātnespējas draudiem. Tāpēc skaidra un praktiski piemērojama kredītpolitika ir būtisks instruments ilgtspējīgai izaugsmei.

Transporta uzņēmuma realitāte, kur rodas riski?

Daudzos transporta uzņēmumos galvenā uzmanība tiek veltīta operatīvajiem procesiem, maršrutiem, degvielai, autoparka noslodzei un klientu piesaistei. Finanšu kontrole nereti paliek otrajā plānā, īpaši straujas izaugsmes periodos. Rezultātā pēcapmaksas nosacījumi tiek piešķirti bez skaidri definētiem kritērijiem.

Bieža situācija ir sadarbības uzsākšana, balstoties uz solīto pārvadājumu apjomu, nevis klienta maksātspēju. Ja rēķinu apmaksa kavējas, uzņēmums turpina sniegt pakalpojumus, cerot uz situācijas uzlabošanos. Tas palielina risku un rada papildu spiedienu uz naudas plūsmu.

Ja šāda prakse kļūst sistemātiska, uzņēmums faktiski finansē klientu biznesu no saviem līdzekļiem. Ilgtermiņā tas var nozīmēt nepieciešamību piesaistīt kredītlīnijas vai faktoringu, kas samazina peļņu un palielina finanšu ievainojamību.

transporta finansu analize

Risinājums, strukturēta un konsekventa kredītpolitika

Labi izstrādāta kredītpolitika nosaka, kam un ar kādiem nosacījumiem tiek piešķirta pēcapmaksa. Tā definē kredītlimitus, maksājumu termiņus, uzraudzības mehānismus un rīcību kavējumu gadījumos. Svarīgākais ir ne tikai noteikumus izveidot, bet arī konsekventi tos piemērot.

Kredītpolitikas pamatā jābūt klienta finanšu analīzei, nevis tikai prognozētajam sadarbības apjomam. Jāvērtē uzņēmuma apgrozījums, peļņa, saistības un maksājumu disciplīna, kā arī nozares riski. Regulāra kredītlimitu pārskatīšana ļauj savlaicīgi reaģēt uz izmaiņām klienta situācijā.

Ne mazāk svarīga ir diferencēta pieeja maksājumu termiņiem un drošības mehānismiem. Drošākiem klientiem var piemērot elastīgākus nosacījumus, savukārt paaugstināta riska gadījumā jāapsver priekšapmaksa, depozīts vai papildu garantijas. Skaidrs agrīnas rīcības plāns palīdz novērst parādu pieaugumu.

Kredītlimiti kā kontroles instruments

Kredītlimits nedrīkst pārsniegt summu, kuru uzņēmums var atļauties zaudēt bez būtiskas ietekmes uz darbību. Jaunajiem klientiem ieteicams noteikt konservatīvu limitu un īsāku maksājumu termiņu. Pozitīvas sadarbības gadījumā limitu var pakāpeniski palielināt.

Maksājumu termiņi un naudas plūsmas līdzsvars

Nosakot termiņus, jāņem vērā paša uzņēmuma saistības, degvielas izmaksas, līzinga maksājumi un algas. Ja klientiem tiek piešķirti garāki termiņi nekā piegādātājiem, veidojas finansēšanas plaisa. Šāds modelis ir ilgtspējīgs tikai ar rūpīgu plānošanu.

Riskantu klientu izvērtēšana

Sadarbojoties ar klientiem ar problemātisku vēsturi, jābūt īpaši piesardzīgiem. Tirgū pieejamie risinājumi, piemēram, kredīts ar sliktu kredītvēsturi, apliecina, ka finansējums iespējams arī paaugstināta riska gadījumos, taču tas nenozīmē, ka uzņēmumam jāuzņemas nekontrolēts risks. Šādos gadījumos jāpiemēro stingrāki nosacījumi un papildu drošības mehānismi.

Ko uzņēmums iegūst no stingras kredītpolitikas?

Sakārtota kredītpolitika nodrošina prognozējamu naudas plūsmu un mazāku atkarību no ārējā finansējuma. Uzņēmums var precīzāk plānot investīcijas autoparkā un attīstības projektos. Samazinās arī administratīvais slogs, kas saistīts ar ilgstošu parādu piedziņu.

Konsekventa pieeja stiprina uzņēmuma reputāciju tirgū. Klienti saprot, ka nosacījumi ir skaidri un vienādi visiem, un kavējumi netiek pieņemti kā norma. Tas veicina profesionālas un līdzsvarotas sadarbības attiecības.

Ilgtermiņā kredītpolitika kļūst par konkurētspējas priekšrocību. Uzņēmums spēj augt kontrolēti, nepieļaujot pārmērīgu risku koncentrāciju pie dažiem klientiem. Tas ļauj saglabāt stabilitāti arī ekonomisko svārstību laikā.

liguma nosacijumu parskats

Rīkojieties preventīvi, nevis reaģējiet uz krīzi

Pārskatiet savu esošo kredītpolitiku un izvērtējiet, vai tā tiek piemērota praksē, ne tikai dokumentos. Nosakiet skaidrus kredītlimitus, ieviesiet regulāru debitoru uzraudzību un definējiet konkrētus soļus kavējumu gadījumā. Jo agrāk sakārtosiet kredītrisku pārvaldību, jo drošāks un ilgtspējīgāks būs jūsu transporta uzņēmuma nākotnes attīstības ceļš.

Slēptās izmaksas auto līzinga līgumos

auto lizings izmaksas

Auto līzings bieži tiek pasniegts kā vienkāršs un saprotams finanšu instruments, fiksēts maksājums mēnesī un jauna vai mazlietota automašīna pie mājas. Taču realitātē līguma kopējās izmaksas nereti ievērojami pārsniedz sākotnēji aprēķināto summu, un starpība veidojas tieši no “mazajiem burtiem” līgumā.

Problēma nav tikai pārmaksātos dažos desmitos eiro mēnesī, bet struktūrā, kā šīs izmaksas tiek paslēptas aiz pievilcīga piedāvājuma. Bez kritiskas analīzes autobraucējs bieži kļūst par sistēmas ķīlnieku, ar ierobežotu elastību un būtiski augstāku kopējo atmaksājamo summu, nekā sākotnēji plānots.

Kur slēpjas problēma, kā izpaužas slēptās izmaksas līzingā

Tipiska situācija, līzinga piedāvājums ar zemu procentu likmi un “izdevīgu” mēneša maksājumu. Klients fokusējas uz šo vienu skaitli, ignorējot kopējo atmaksājamo summu un papildu nosacījumus, kas aktivizējas līguma darbības laikā.

Biežākās slēptās izmaksas ir līguma noformēšanas komisija, administrēšanas maksa, priekšlaicīgas atmaksas soda nauda un prasība slēgt konkrētu KASKO apdrošināšanu. Katra no tām atsevišķi var šķist nebūtiska, taču kopā tās būtiski ietekmē auto patieso cenu un bieži netiek pilnvērtīgi atspoguļotas reklāmas materiālos.

Īpaši problemātiski tas ir komerctransporta vai kravas auto segmentā, kur līgumi ir apjomīgāki un termiņi garāki. Pat 0,5% atšķirība procentu likmē vai papildu komisija vairāku gadu periodā var nozīmēt tūkstošiem eiro papildu izmaksu, kas tieši ietekmē uzņēmuma naudas plūsmu.

liguma smalkraksts

Kā identificēt slēptās izmaksas un kā darbojas aizsardzības mehānisms

Lai izvairītos no pārsteigumiem, ir jāmaina analīzes fokuss, jāvērtē nevis mēneša maksājums, bet pilnā finanšu struktūra. Tas nozīmē detalizēti izpētīt GPL (gada procentu likmi), kopējo atmaksājamo summu un visus papildus maksājumus visā līguma darbības periodā.

Praktiski tas nozīmē sadalīt līgumu komponentēs un modelēt vairākus scenārijus, ar un bez pirmstermiņa atmaksas, ar atšķirīgu pirmo iemaksu un dažādiem termiņiem. Šāda pieeja atklāj vājās vietas piedāvājumā un parāda, kur tieši veidojas pārmaksas.

Komisijas un administratīvās maksas

Līguma noformēšanas maksa var sasniegt 1–3% no auto vērtības, un tā bieži tiek iekļauta finansējamajā summā. Ja auto maksā 25 000 €, pat 2% nozīmē 500 €, par kuriem turpmāk tiek maksāti arī procenti.

Jāizvērtē arī ikmēneša administrēšanas maksa, kas reklāmās parasti netiek akcentēta. Piecu gadu periodā pat 5–7 € mēnesī pārvēršas vairākos simtos eiro, kas tieši palielina kopējās izmaksas bez jebkādas pievienotās vērtības.

Soda maksājumi un elastības trūkums

Priekšlaicīga līguma izbeigšana vai daļēja pirmstermiņa atmaksa var būt saistīta ar soda procentiem vai minimālās procentu summas piemērošanu. Tas ir kritiski, ja plānojat pārdot auto pirms termiņa beigām vai refinansēt aizdevumu ar izdevīgākiem nosacījumiem.

Operatīvajā līzingā īpaša uzmanība jāpievērš nobraukuma ierobežojumiem un auto nolietojuma vērtēšanas metodikai. Pārsniegums vai vizuāli bojājumi var tikt novērtēti subjektīvi, radot papildu izmaksas līguma beigās.

Apdrošināšanas prasības un piesaistītie pakalpojumi

Līzinga devējs bieži nosaka obligātu KASKO ar konkrētiem pašriskiem vai pat konkrētu apdrošinātāju. Šāda prasība ierobežo tirgus konkurenci un var sadārdzināt polisi par 10–20% gadā bez objektīva pamatojuma.

Tāpat jāņem vērā prasības par papildu drošības sistēmām, GPS izsekošanas iekārtām vai servisa partneru izmantošanu. Šīs izmaksas reti tiek iekļautas sākotnējā aprēķinā, taču praksē tās ir obligātas un tieši ietekmē kopējo budžetu.

Ko jūs iegūstat, analizējot līgumu kritiski

Pirmkārt, skaidrību par auto patieso cenu visā finansēšanas periodā. Salīdzinot piedāvājumus pēc kopējās atmaksājamās summas, nevis reklāmas procentu likmes, iespējams identificēt piedāvājumus, kas šķiet lētāki tikai virspusēji.

Otrkārt, iespēju argumentēti vienoties ar līzinga devēju un koriģēt nosacījumus. Ja redzat, ka komisijas maksa vai apdrošināšanas prasība ir nesamērīga, jums ir konkrēti dati, ar kuriem pamatot prasību pēc labākiem noteikumiem.

Treškārt, ilgtermiņa finansiālu stabilitāti un kontroli pār naudas plūsmu. Izmantojot digitālus rīkus, piemēram, auto līzinga kalkulators, iespējams simulēt dažādus scenārijus un uzreiz redzēt to ietekmi uz kopējām izmaksām.

menesa maksajumi plans

Rīkojieties stratēģiski pirms paraksta uz līguma

Pirms parakstāt auto līzinga līgumu, pieprasiet pilnu izmaksu sadalījumu rakstiskā formā un analizējiet to ar kalkulatora palīdzību. Salīdziniet vismaz trīs piedāvājumus un kritiski izvērtējiet katru papildu nosacījumu, pat ja tas sākotnēji šķiet nebūtisks.

Ja kāds punkts līgumā ir neskaidrs, pārāk sarežģīts vai izvairīgs, uztveriet to kā risku, nevis formalitāti. Līzings ir ilgtermiņa saistība, un precizitāte šodien nozīmē izmērāmu ietaupījumu rīt, bieži vien vairāku tūkstošu eiro apmērā.

Kā izlabot sabojātu kredītvēsturi

kreditu apvienosana

Sabojāta kredītvēsture apgrūtina jauna kredīta, auto līzinga vai pat hipotekārā kredīta saņemšanu. Taču tas nenozīmē, ka kredītvēsturi nav iespējams uzlabot. Lai gan negatīvos ierakstus nevar izdzēst uzreiz, bet var pakāpeniski atjaunot kredītdevēju uzticību.

Šajā rakstā uzzināsiet, kā izlabot sabojātu kredītvēsturi, ar ko sākt un kādas kļūdas nepieļaut, lai kredītvēsture nepasliktinātos vēl vairāk.

kredits paradniekiem

1.Pārbaudiet savu kredītvēsturi

Pirms mēģināt uzlabot sabojātu kredītvēsturi, sākumā noskaidrojiet, kāda tā ir šobrīd. Daudzi cilvēki nemaz nezina, ka viņu kredītvēsturē joprojām ir aktīvi parādi vai iepriekš kavēti maksājumi. Pārbaudot savu kredītvēsturi, var noskaidrot, vai ir nenokārtotas saistības, kuri maksājumi ir kavēti, kādi aizdevumi joprojām ir aktīvi un vai kredītinformācijā nav kļūdainu ierakstu. Savu kredītvēsturi vari pārbaudīt manakreditvesture.lv, kur pieejama informācija par kredītsaistībām un kredītvēsvēsturi.

Ja kredītvēsturē redzami kavēti maksājumi vai nenokārtotas saistības, tas nenozīmē, ka aizdevumu nebūs iespējams saņemt. Dažos gadījumos kredīts parādniekiem joprojām ir pieejams, taču aizdevēji šādus pieteikumus izvērtē īpaši rūpīgi, ņemot vērā klienta pašreizējo maksātspēju, ienākumus un maksājumu disciplīnu. Tāpēc kredītvēstures pārbaude ir labs pirmais solis, lai saprastu, kādas ir jūsu iespējas un kas vispirms jāsakārto.

2. Nokārtojiet visas kavētās saistības

    Svarīgākais solis sabojātas kredītvēstures uzlabošanā ir pēc iespējas ātrāk nomaksāt kavētos maksājumus, piemēram, patēriņa kredītu vai auto līzingu. Kamēr parāds joprojām ir aktīvs, kredītdevēji to vērtē kā paaugstinātu risku.

    Ja iespējams, nomaksājiet kavētos kredīta maksājumus, neapmaksātos rēķinus, soda procentus un citas līgumā paredzētās izmaksas.

    Ja visu summu uzreiz samaksāt nav iespējams, sazinieties ar kreditoru un vienojieties par atmaksas grafiku. Tas parāda vēlmi risināt situāciju un palīdz izvairīties no papildu kavējumiem. Svarīgi atcerēties, ka parāda nomaksa automātiski neizdzēš iepriekšējos negatīvos ierakstus, taču tā ir pirmais un nepieciešamais solis ceļā uz kredītvēstures uzlabošanu.

    ka izlabot sabojatu kreditvesturi

    3. Turpmāk visus maksājumus veiciet laikā

      Pēc parādu nokārtošanas svarīgākais ir nepieļaut jaunus kavējumus. Kredītdevēji lielu uzmanību pievērš tam, kāda ir jūsu maksājumu disciplīna pēdējos mēnešos un gados.

      Savlaicīgi maksājiet ne tikai kredītus, bet arī citus regulāros maksājumus, piemēram, komunālos un mobilo sakaru rēķinus, interneta un televīzijas pakalpojumus vai
      līzinga maksājumus.

      Regulāri un savlaicīgi maksājumi pakāpeniski uzlabo kredītvēsturi un apliecina, ka spējat atbildīgi pildīt savas saistības.

      4. Ja nepieciešams, apvienojiet vairākus kredītus

        Ja vienlaikus jāveic maksājumi vairākiem aizdevējiem, ir vieglāk kļūdīties vai nokavēt kādu maksājumu, tāpēc šādā situācijā kredītu apvienošana var palīdzēt.

        Apvienojot vairākus aizdevumus vienā, iespējams veikt tikai vienu ikmēneša maksājumu, vieglāk pārvaldīt savas saistības, dažkārt samazināt ikmēneša maksājuma apmēru.

        Jāņem vērā, ka kredītu apvienošana pati par sevi neizlabo sabojātu kredītvēsturi. Tā palīdz sakārtot finanses un samazina risku nākotnē kavēt maksājumus, kas ilgtermiņā uzlabo kredītvēsturi.

        5. Uzlabojiet savu finanšu situāciju

          Lai gan kredītvēsture ir viens no svarīgākajiem faktoriem, kredītdevēji izvērtē arī jūsu pašreizējo finansiālo situāciju. Ja ienākumi ir stabili un pietiekami, iespēja saņemt pozitīvu lēmumu nākotnē ir lielāka pat tad, ja agrāk ir bijuši maksājumu kavējumi.

          Izvērtējot kredīta pieteikumu, aizdevēji parasti pievērš uzmanību:

          • regulāriem un pierādāmiem ienākumiem
          • esošajām kredītsaistībām
          • ikmēneša maksājumu attiecībai pret ienākumiem
          • darba attiecību stabilitātei
          • tam, vai pēdējā laikā nav radušies jauni kavējumi

          Ja jūsu finansiālā situācija ir uzlabojusies, tas ir nozīmīgs arguments kredītdevēja izvērtējumā. Tomēr jāatceras, ka augstāki ienākumi paši par sevi neizdzēš iepriekšējos negatīvos ierakstus kredītvēsturē.

          Tie ir pamatsoļi, kas uzlabos Jūsu kredītvēsturi. Tomēr esiet arī gatavi, ka kāds no aizdevējiem joprojām Jums atteiks. Ja saņemat vienu atteikumu, noteikti nepieņemiet to kā apstiprinājumu, ka Jums atteiks visi kredītdevēji. Katra banka un arī nebanku aizdevēji klientus vērtē dažādi, tādēļ vienmēr iesniedziet pieteikumu pie dažādiem kredītdevējiem. Un tikai tad pieņemiet lēmumu, noslēdzot sadarbību ar to aizdevēju, kas piedāvā visizdevīgāko piedāvājumu Jūsu vajadzībām.

          Aktuālākos piedāvājumus nebanku kreditēšanas jomā vienmēr iesakām aplūkot kredītu salīdzināšanas platformā Netcredit.lv.

          Lietas, kas neļauj uzlabot kredītvēsturi

          Dažkārt cilvēki pēc parāda nomaksas pieļauj kļūdas, kas kavē kredītvēstures uzlabošanos.

          Visbiežāk tie ir ignorēti kavētie maksājumi ar cerību, ka parāds ar laiku pazudīs pats no sevis. Bet tas tikai pasliktina situāciju, jo ilgāk saistības netiek risinātas, jo sarežģītāk tās nokārtot.

          Tāpat nomaksājot vienu aizdevumu, nevajadzētu uzreiz uzņemties jaunas saistības, ja nav pārliecības par spēju tās atmaksāt. Atkārtoti kavējumi pasliktina kredītvēsturi.

          Izlabo savu kredītvēsturi

          Sabojātu kredītvēsturi nevar izlabot vienā dienā, taču to ir iespējams pakāpeniski uzlabot ar atbildīgu rīcību. Svarīgākais ir pēc iespējas ātrāk nokārtot visas kavētās saistības un turpmāk visus maksājumus veikt laikā, kā arī izvairīties no jaunu parādu veidošanas. Ja jums ir vairāki aizdevumi un kļūst grūti sekot līdzi maksājumiem, ir vērts apsvērt kredītu apvienošanu. Savukārt, ja plānojat pieteikties jaunam aizdevumam, vispirms pārliecinieties, ka jūsu ienākumi un esošās saistības ļauj uzņemties papildu finanšu saistības.

          Atcerieties, ka kredītdevēji vērtē ne tikai agrāk pieļautās kļūdas, bet arī to, kā pārvaldāt savas finanses šobrīd. Jo ilgāk ievērosiet labu maksājumu disciplīnu, jo lielāka būs iespēja nākotnē saņemt izdevīgākus aizdevuma nosacījumus.

          Kredīts parādniekiem – vai tas ir iespējams?

          kredits paradniekiem

          Vai jūs kādreiz esat aizdomājušies, kādas iespējas piedāvā dzīve, ja jums ir sabojāta kredītvēsture, bet sapņi par auto iegādi vai esošā transportlīdzekļa uzturēšanu nekur nav pazuduši?

          Tas ir visai pašsaprotami, ka saņemot kredītu, tas būs arī jāatdod. Tāda ir aizdevuma būtība. Ne vienmēr parāda atdošana norit tik veiksmīgi, kā sākotnēji ir cerēts. Izmainoties ienākumiem vai dzīves situācijai , var gadīties, ka auto kredīta rēķinus nākas kavēt. Šajos laikos, kad ekonomika un pasaules notikumi skar mūs ikvienu šāda situācija var notikt ar ik vienu.

          Blogā amoplant.lv, kur viss ir par un ap automašīnām, mēs runājam par risinājumiem un iespējām, lai palīdzētu jums atrast pareizo ceļu uz jūsu mērķiem. Šajā rakstā mēs izskatīsim, kā kredīts parādniekiem var būt pieejams un kā šo iespēju izmantot gudri, saglabājot kontroli pār savu finansiālo nākotni.

          Tas ir visai pašsaprotami, ka saņemot kredītu, tas būs arī jāatdod. Tāda ir aizdevuma būtība. Ne vienmēr parāda atdošana norit tik veiksmīgi, kā sākotnēji ir cerēts. Izmainoties ienākumiem vai dzīves situācijai , var gadīties, ka auto kredīta rēķinus nākas kavēt. Šajos laikos, kad ekonomika un pasaules notikumi skar mūs ikvienu šāda situācija var notikt ar ik vienu.

          Bet vai ir iespējams pēc kavētiem maksājumiem vēlāk saņemt vēl kādu citu kredītu? Pareizā atbilde ir – jā, protams, tas ir iespējams. Tomēr ir vairāki apsvērumi, ar ko būs jārēķinās. Kas ir kredīts parādniekiem, kā saprast, kuri aizdevēji piedāvā šādu aizņēmumu un kā šādus kredītus saņemt? Lasi un uzzini šajā rakstā!

          Kredīts ar parādiem – kas par to ir jāzina?

          Nepieciešamība pēc aizdevuma, ja šobrīd tiek maksāts kāds kredīts, var gadīties ne vienam vien kredītņēmējam. Tas pats attiecas arī uz kredītņēmējiem, kuri uz doto brīdi savas finansiālās saistības ir atrisinājuši, taču kredītvēsture atmaksas laikā ir bijusi sabojāta.

          Kas par šāda veida kredītu ir jāzina klientam, kas to izvēlas:

          1. Parādnieku sarakstā tiek iekļautas tādas personas, kuras neveic maksājumus kredītdevējiem noteiktos termiņos. Arī cilvēki, kuri nav spējuši atmaksāt aizdevumus, kā rezultātā no viņiem atsavināta ķīla, vai kuru kredītsaistības pilda galvotājs.
          2. Ne visi kredītdevēji ir gatavi izsniegt aizdevumu cilvēkam, kuram ir slikta kredītvēsture. Lai arī šādus kredītus neizsniedz visi aizdevēji, pieprasījums pēc kredīta parādniekiem joprojām pieaug.
          3. Vieglāk būs pieejami aizdevumi līdz 500 € ar sliktu kredītvēsturi, lielāku summu aizņemties būs ievērojami grūtāk.
          4. Iemesli, kāpēc tiek noformēti jauni kredīti parādniekiem, ir dažādi, tāpat arī šādi iegūtas naudas izlietošana. Ņemot šādu kredītu, nav nepieciešams norādīt, kādiem mērķiem nauda ir nepieciešama.

          Ikviens kredīts, neskatoties uz kredītvēsturi, pieprasa atbildīgu rīcību – izvērtēt, cik ļoti ir nepieciešama naudas summa un vai bez tās tiešām nevar iztikt.

          Kredīti parādniekiem var būt gan īstermiņa aizdevumi, piemēram, ātrie kredīti, gan ilgtermiņa aizdevumi – auto līzings, hipotekārais vai patēriņa kredīts. Iepazīsties ar parādnieku kredīta veidiem!

          Kā iedalās kredīti parādniekiem

          Navigācija pa sarežģīto kredītu jūru var būt apgrūtinoša, it īpaši tiem, kuriem ir sabojāta kredītvēsture vai kuri atzīti par parādniekiem. Blogā ampolant.lv mēs apzināmies šīs grūtības un vēlamies sniegt skaidrību tajā, kā izvēlēties pareizo kredītu, kas atbilst jūsu situācijai, pat ja pagātnē esat saskārušies ar finansiālām grūtībām. 

          Kredītus ar sabojātu kredītvēsturi vai pārdādniekiem iedala šādās grupās:

          • Kredīts parādniekiem ar ķīlu. Lai kredītdevējs būtu nodrošinājies pret gadījumu, ka jaunās kredītsaistības tiešām tks segtas, tas var pieprasīt ķīlu. Tas ir kā nodrošinājums gadījumam, ja kredīts tomēr netiek segts. Tādā gadījumā ķīla nonāk kredītdevēja īpašumā. Šādam kredītam varētu tikt piemērota salīdzinoši labāka procentu likme.
          • Kredīts parādniekiem bez ķīlas. Šāds kredīta veids eksistē, esot parādnieka statusā, bet jāņem vērā, ka kredīta izsniedzējs izvērtēs, kādas ir bijušas iepriekšējās saistības. Svarīgi būs, cik lielā apmērā aizdevums nav ticis atdots un kāda ir šī brīža finansiālā situācija.
          • Kredīts bez darba vietas. Arī šādu kredītu parādniekiem ir iespējams saņemt, taču, ne pie visiem aizdevējiem. Ja cilvēkam iepriekš ir bijušas problēmas ar kredīta atmaksu, aizdevējs, visticamāk, pieprasīs norādīt, kādi ir ikmēneša ienākumi. Lai arī nav oficiāla darba vieta, aizdevuma ņēmējam, iespējams, būs nepieciešams norādīt, kādā veidā tiek saņemti naudas līdzekļi. 

          Bet kā saņemt šādu kredītu? Esam to aprakstījuši šī raksta turpinājumā. Tas var būt arī auto kredīts vai auto līzings, vai arī laivu, motociklu un komerctehnikas līzings vai nauda tā iegādei.

          Salīdzini kredītus un izvēlies gudri!

          Šāda kredīta saņemšana var prasīt vairāk laika nekā parasta kredīta gadījumā. Kredīta izsniedzējam Tevi jāpārbauda, ņemot vērā, ka iepriekš ir bijušas problēmas laikā atdod aizdevumu.

          Lūk galvenie soļi, kā saņemt šādu kredītu:

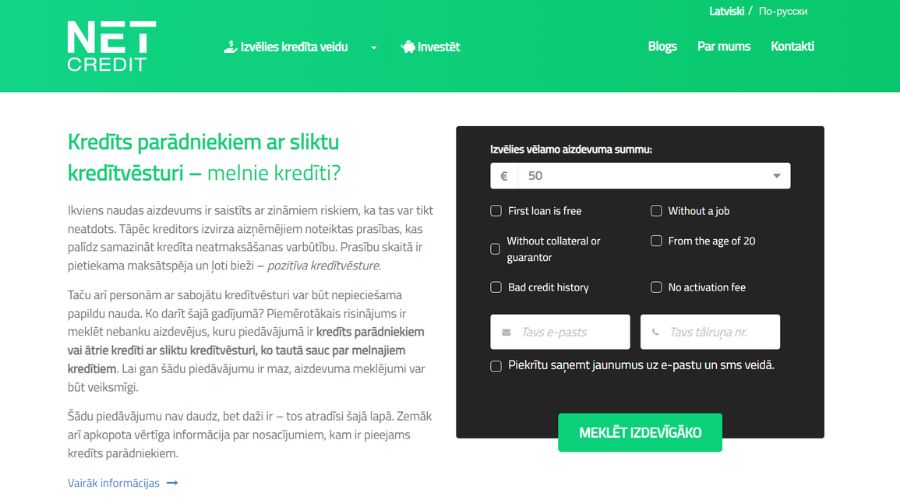
          1. Sākotnēji jāveic kredītdevēju salīdzināšana, ko ātri un vienkārši iespējams darīt Netcredit.lv mājaslapā. Vispirms jāatlasa piedāvājumi, kas atbilst vajadzībai (naudas summa, termiņš, prasības), un tad no piedāvātā klāsata var salīdzināt, kurš ir izdevīgākais.
          2. Kad atrasts aizdevējs ar izdevīgākajiem atmaksas noteikumiem, jāaizpilda kredīta pieprasījuma forma. Lai to paveiktu, ir jāpiereģistrējas konkrētā kredītdevēja mājaslapā, kur jāaizpilda visa aktuālā informācija.
          3. Visai drīz ar jums sazināsiem klientu konsultants, precizējot kādas nepieciešamās detaļas. Ja kredītu pieprasa klients no “melnā saraksta”, jeb kredītņēmējs ar negatīvu kredītvēsturi, visticamāk, tiks pieprasīta papildus informācija par ieņēmumiem un darba vietu.
          4. Pēc tam ir jāgaida kredītdevēja lēmums. Pozitīva lēmuma gadījumā nauda jūsu kontā tiks ieskaitīta atbilstoši kredītdevēja noteikumiem. Tas notiek vienas līdz 14 dienu laikā.

          Sākotnējais, salīdzināšanas, process ir vienkāršs, un to var darīt jebkurš bez maksas. Protams jums jābūt pilngadībam, bet citu ierobežojumu nav. Kaut arī neesot sasniedzis 18 gadu vecumu, jūs varat sameklēt piemērotāku kredītu saviem vecākiem vai radiem.

          Netcredit.lv – palīgs, izvēloties kredītdevēju

          Ienākot Netcredit.lv mājaslapā ir jāsameklē sadaļa Kredīti parādniekiem, kur nepieciešams salīdzināšanas rīkā ievadīt informāciju, kas saistīta ar aizdevumu. Kad tas izdarīts, iespējams aplūkot, kuri aizdevēji pēc Tev vēlamajiem noteikumiem ir gatavi izsniegt kredītu. 

          kredits neskatoties uz kreditvesturi

          Kredīts ar parādiem būtiski neatšķiras no parasta patēriņa kredīta, taču tā saņemšanu var ietekmēt iepriekšējā kredītvēsture, kas arī nosaka, kādi būs atmaksas noteikumi. Ar sarežģījumiem, ko var radīt sabojāta kredītvēsture, ir jārēķinās.

          Lai netērētu laiku, apmeklējot katra aizdevēja mājaslapu un mēģinot atrast tādu, kurš piedāvā kredītu parādniekiem, ienāc Netcredit.lv un salīdzini piedāvājumu! Vai arī izmanto iespēju atbrīvoties no parādiem.

          Ātrie kredīti parādniekiem auto izdevumiem

          Ikvienam autobraucējam zināms – automašīna sniedz brīvību un ērtības, bet tā uzturēšana un negaidīti remontdarbi var radīt papildu finansiālu slogu. Ja jums ir sabojāta kredītvēsture, tas nenozīmē, ka iespējas atrisināt šos jautājumus ir izsmeltas. Ātrie kredīti parādniekiem piedāvā risinājumu situācijās, kad auto izdevumi kļūst par prioritāti.

          • Parādu konsolidācija. Ja jums ir vairāki aktīvi parādi, apsveriet iespēju tos apvienot vienā maksājumā. Tas palīdzēs samazināt ikmēneša izdevumus un atvieglot finansiālo slodzi, lai vairāk resursu varētu novirzīt auto uzturēšanai.
          • Auto refinansēšana. Jūsu esošais auto kredīts var kļūt izdevīgāks, refinansējot to ar zemākām procentu likmēm. Tas ļauj samazināt maksājumus un, iespējams, ietaupīt līdzekļus, ko ieguldīt citos transportlīdzekļa vajadzībās.
          • Elastīgi aizdevumi neparedzētiem gadījumiem. Ātrie kredīti piedāvā elastīgu naudas izmantošanu, ļaujot segt ne tikai automašīnas remontdarbus vai riepu nomaiņu, bet arī citas svarīgas izmaksas, piemēram, apdrošināšanu vai tehniskās apskates izdevumus.

          Atcerieties, ka galvenais ir atbildīga rīcība. Rūpīgi izvērtējiet savas iespējas atmaksāt aizdevumu un izvēlieties tādu kredītdevēju, kas piedāvā caurspīdīgus un jums izdevīgus nosacījumus. Auto uzturēšana nedrīkst kļūt par nepanesamu nastu – gudri pieņemti lēmumi var palīdzēt gan īstermiņā, gan ilgtermiņā.

          Iesakām izlasīt arī rakstu Kā izlabot sabojātu kredītvēsturi, kas noderēs, lai izkļutu no šādas situācijas.

          Pārliecība un iespējas jebkurā situācijā

          Dzīve mēdz mest izaicinājumus, taču svarīgi ir tas, kā mēs uz tiem reaģējam. Pat ja jūsu kredītvēsture nav ideāla, tas nenozīmē, ka durvis uz jauniem sapņiem ir slēgtas. Gudra plānošana, pārdomāta kredīta izvēle un finansiāla disciplīna ir atslēga, lai pārvarētu sarežģījumus un turpinātu ceļu uz saviem mērķiem.

          Atcerieties – katrs veiksmīgs solis tuvina jūs ne tikai jaunam automašīnas atslēgu komplektam, bet arī finansiālai stabilitātei. Iedvesmojieties, rīkojieties un ļaujiet saviem sapņiem kļūt par realitāti!